 +62 895 001 924 667


Налоги на недвижимость на Бали не представляют собой единого сбора. Они подразделяются на несколько отдельных категорий, каждая из которых возникает на отдельном этапе владения недвижимостью: покупка, владение, получение дохода от аренды и, в конечном итоге, продажа — все эти этапы влекут за собой отдельные обязательства, которые взимаются различными органами власти на разных основаниях по ставкам, варьирующимся в зависимости от местоположения и структуры сделки.
Четыре наиболее распространенных обязательства: BPHTB, налог на приобретение, подлежащий уплате в случае приобретения покупателем соответствующих прав на земельный участок или здание; PPh, окончательный налог на доходы, взимаемый с продавцов при передаче имущества, а также с доходов от аренды или предоставления жилья, рассчитывается по разным правилам в зависимости от вида сделки, налогоплательщика и классификации; PBB-P2, ежегодный налог на земельные участки и здания, взимаемый в течение всего срока владения; а также НДС, который условным образом применяется к соответствующим критериям объектам нового жилого недвижимого имущества, реализуемым зарегистрированными застройщиками. В отношении объектов недвижимости, используемых для краткосрочного размещения туристов, может также взиматься местный сбор, известный как PBJT.
Сразу следует отметить два важных момента. Во-первых, некоторые из этих налогов устанавливаются на местном уровне. Ставки PBB-P2 определяются постановлениями кабупатентов или городов, а пороги, не подлежащие налогообложению при расчете BPHTB, различаются в зависимости от региона. Применение единой ставки ко всем объектам недвижимости на всей территории острова дает лишь приблизительную оценку, а не точную цифру. Во-вторых, сторона, на которую возложена юридическая обязанность уплаты налога, и сторона, которая фактически несет эти расходы в соответствии с договором, зачастую не совпадают. Покупатели и продавцы регулярно договариваются о распределении налогов на сделку — и любое такое распределение должно быть четко зафиксировано в письменном соглашении.
Сумма налога зависит от структуры сделки, вида права на землю, официальной оценочной стоимости объекта недвижимости, его местоположения и вашего статуса налогового резидента. Ниже по порядку рассмотрены все этапы.
Сколько будет составлять налог на недвижимость на Бали в 2026 году?
При покупке недвижимости, подпадающей под соответствующие условия, покупатели, как правило, уплачивают налог BPHTB в размере до 5% от налогооблагаемой стоимости приобретения после вычета применимого местного вычета. Продавцы, как правило, уплачивают окончательный подоходный налог в размере 2,5% от валовой стоимости передачи. Годовой налог PBB-P2 имеет установленный законом предельный уровень ставки в размере 0,51 TP231T, однако фактическая сумма к уплате зависит от местной ставки, налогооблагаемой доли, оценочной стоимости NJOP и льгот. Доходы от обычной аренды земельных участков и зданий, как правило, облагаются окончательным подоходным налогом в размере 101 TP231T от валовой арендной платы.
НДС и налоги на размещение зависят от характера сделки и вида деятельности. Договорная аренда, структуры иностранного владения и размещение на короткий срок требуют отдельной оценки.
Краткий обзор налогов на недвижимость на Бали
В приведенной ниже таблице представлены основные налоги на недвижимость на Бали, обстоятельства, при которых каждый из них взимается, а также информация о том, кто, как правило, несет обязательства по их уплате.
| Налог | Когда это применимо | Кто обычно оплачивает | Ставка или базис |
|---|---|---|---|
| BPHTB (Пошлина на приобретение) | О приобретении соответствующих прав на земельные участки и здания | Покупатель | Как правило, 5% налогооблагаемой стоимости сверх местного порога, не подлежащего налогообложению (NPOPTKP); минимальный порог установлен Законом № 1 от 2022 года |
| Налог на доход (PPh) при передаче (Окончательный налог на доходы) | О передаче прав на земельные участки и здания | Продавец | Как правило, 2,5% от общей стоимости передачи; общий режим в соответствии с GR 34/2016 |
| PBB-P2 (Ежегодный налог на земельные участки и здания) | Ежегодно в течение периода владения или контроля | Законный владелец или лицо, осуществляющее фактический контроль или получающее выгоду; часто назначается на основании договора | До 0,5% от налогооблагаемой доли NJOP, определяемой на местном уровне, после превышения соответствующего порогового значения; фактическая ставка и доля устанавливаются региональным нормативным актом |
| Налог на доходы от аренды (PPh) | В отношении доходов от аренды или сдачи жилья в аренду применяются различные правила в зависимости от сделки, налогоплательщика и классификации | Получатель соответствующих доходов от аренды | 10% от валового дохода от аренды в качестве окончательного налога при обычной аренде земельных участков и зданий (PP 34/2017); доход от сдачи жилья в аренду может облагаться по иному режиму |
| НДС / PPN | О квалификации новых объектов жилой недвижимости, построенных зарегистрированными застройщиками | Покупатель | Установленная ставка 12%; в соответствии с PMK 131/2024 на многие товары, не относящиеся к категории предметов роскоши, распространяется фактическая ставка 11%; в 2026 году для объектов недвижимости, отвечающих соответствующим критериям, предусмотрены государственные льготы |
| PBJT (Налог на проживание) | О квалификационных требованиях к услугам по предоставлению жилья для краткосрочного проживания | Налог на потребление, который несет заказчик, взимается и перечисляется поставщиком услуг | Ставка устанавливается в соответствии с действующим местным законодательством |
Три особенности определяют, как следует интерпретировать эту таблицу.
Местное налогообложение и национальное налогообложение. PBB-P2 и PBJT — это местные налоги, администрируемые соответствующими кабупатенами или городами. Налог BPHTB регулируется на национальном уровне Законом № 1 от 2022 года «О финансовых отношениях между центральным правительством и региональными органами власти», однако его администрирование осуществляется на местном уровне, и необлагаемый минимум (NPOPTKP) может различаться в зависимости от региона.
Налоговое распределение по налогоплательщикам и договорное распределение. Индонезийское законодательство определяет, кто несет юридическую ответственность за уплату каждого налога. На практике в договорах купли-продажи часто происходит перераспределение экономического бремени между сторонами. Продавец может согласиться взять на себя уплату налога BPHTB в качестве условия сделки; это не изменяет юридическую структуру, но влияет на чистую выгоду каждой из сторон. Любая такая договоренность должна быть четко зафиксирована в письменной форме.
Передача зарегистрированных прав в отличие от обычной аренды. Налог BPHTB применяется к приобретению зарегистрированных прав на землю — Hak Pakai (право пользования), HGB (право застройки) или Hak Milik (право полной собственности). Обычное долгосрочное договорное соглашение об аренде, не связанное с приобретением соответствующих прав на землю или здания, как правило, не влечет за собой уплату BPHTB лишь в силу факта его подписания. Сделки, сочетающие условия аренды с передачей или предоставлением зарегистрированных прав, требуют отдельного рассмотрения. Это различие влияет как на стоимость приобретения, так и на структуру текущих налоговых обязательств на весь срок действия соглашения.
Налоги при покупке недвижимости
При покупке недвижимости на Бали взимаются два основных налога, связанных с самой сделкой: пошлина на приобретение со стороны покупателя и окончательный налог на доход со стороны продавца. Кроме того, к соответствующим критериям новым объектам недвижимости может применяться НДС.
BPHTB и налог на доход от передачи имущества
BPHTB — Bea Perolehan Hak atas Tanah dan Bangunan — это налог, подлежащий уплате при приобретении покупателем соответствующих прав на землю и здания. В соответствии с общими положениями ставка составляет 5% и применяется к налогооблагаемой стоимости сделки. Эта налогооблагаемая стоимость представляет собой разницу между применимой ценой сделки или установленной правительством оценочной стоимостью NJOP и NPOPTKP — местным необлагаемым минимумом, устанавливаемым каждым кабупатеном или городом.
При купле-продаже для целей BPHTB, как правило, используется цена сделки, однако в случае, если стоимость приобретения неизвестна или ниже NJOP, применяется соответствующий NJOP. К другим формам приобретения применяются иные правила оценки в соответствии с Законом № 1 от 2022 года. Минимальный порог NPOPTKP устанавливается национальным законодательством — для первого приобретения в регионе Закон № 1 от 2022 года устанавливает минимальный порог в размере 80 000 000 индонезийских рупий — однако точный применимый порог необходимо уточнять в соответствии с местными нормативными актами для каждой сделки.
Со стороны продавца, Налог на доходы физических лиц (PPh) при передаче прав на землю и здания представляет собой окончательный налог на доход в соответствии с Постановлением правительства № 34 от 2016 года. Основы взимания налога BPHTB закреплены Законом № 1 от 2022 года и действующими местными нормативными актами. Для обычных сделок, подпадающих под действие данного налога, ставка составляет 2,51 TP231T от валовой стоимости передачи — а не от прибыли. Это означает, что как покупатель, так и продавец несут отдельные налоговые обязательства на момент регистрации передачи права, и в письменном договоре купли-продажи должно быть указано, кто из них несет какую часть обязательств.
Сроки уплаты налога BPHTB имеют важное значение при покупке недвижимости на стадии строительства или в рамках обязательного договора купли-продажи (PPJB). Согласно Постановлению правительства № 35 от 2023 года, налог может подлежать уплате уже при подписании соответствующего требованиям договора PPJB, а не только при оформлении окончательного акта о передаче права собственности на земельный участок. Покупателям следует обратиться к своему PPAT для подтверждения налогооблагаемого события и срока уплаты налога до подписания любого из этих документов.
Официальные рекомендации по вопросам налогообложения доходов от владения недвижимостью публикуются Главное налоговое управление.
Покупатели, которым необходимо разобраться в правовых механизмах, позволяющих иностранцам приобретать недвижимость на Бали, могут ознакомиться со статьёй «Как иностранец может приобрести недвижимость на Бали“.
Пример: Налоги при покупке недвижимости стоимостью 3 млрд индонезийских рупий
| Артикул | Пример расчета | Сумма |
|---|---|---|
| Стоимость приобретения недвижимости | Предполагаемая цена | 3 000 000 000 индонезийских рупий |
| Обязательство покупателя по выплате BPHTB | 5% × (3B − 80M) | 146 000 000 индонезийских рупий |
| Перечисление налога на доходы физических лиц (PPh) продавцом | 2,51 TP231T × 3B | 75 000 000 индонезийских рупий |
| Совокупные налоги на сделки | BPHTB + PPh | 221 000 000 индонезийских рупий |
| НДС | Зависит от транзакции | Не входит в комплект |
| Нотариус, PPAT, регистрация | Указано отдельно | Не входит в комплект |
В данном примере предполагается передача зарегистрированного права, соответствующая установленным критериям, ставка BPHTB 5%, применимый налоговый вычет в размере 80 млн IDR и общий налог продавца в размере 2,5%. Это не означает, что покупатель несет юридическую ответственность за уплату обоих налогов.
НДС и комиссии за покупку
Установленная законом ставка НДС в Индонезии составляет 12%, однако в соответствии с постановлением PMK 131/2024 для многих налогооблагаемых поставок, не относящихся к категории предметов роскоши, используется скорректированная налоговая база, равная 11/12 от продажной цены, что приводит к фактической ставке 11%. Точный порядок учета НДС при продаже конкретного объекта недвижимости необходимо уточнять на основании налоговой накладной застройщика и применимой нормативной категории. НДС применяется к соответствующим условиям поставки новой жилой недвижимости застройщиками, зарегистрированными в качестве PKP (налогоплательщиков). Продажи на вторичном рынке, договорные соглашения об аренде и продажи частными лицами, не зарегистрированными в качестве налогоплательщиков, как правило, не подпадают под данное налогообложение.
В 2026 году Постановление PMK 90/2025 предусматривает покрытие государством НДС на соответствующую часть соответствующих критериям домов или квартир, готовых к заселению, стоимостью не более 5 млрд индонезийских рупий, при этом покрытие распространяется на НДС, приходящийся на первые 2 млрд индонезийских рупий. Для получения права на льготу необходимо наличие установленного законом документа о праве собственности или полностью оплаченного обязательного договора купли-продажи, а также передача объекта в течение 2026 года; соблюдение требований в отношении авансовых платежей, выставления счетов, отчетности и ограничений на перевод средств; а также соответствие правилам, определяющим право покупателя на получение льготы. Иностранные физические лица, имеющие право на льготу, должны обладать индонезийским налоговым номером (NPWP) и соответствовать применимым требованиям к владению жильем иностранцами. Данная льгота не предоставляется автоматически и не носит универсальный характер. С действующим нормативным актом можно ознакомиться на сайте Портал Главного управления по налогам.
Пример: Льгота по НДС при покупке нового дома стоимостью 3 млрд индонезийских рупий
| Артикул | Примерная сумма |
|---|---|
| Квалификационная стоимость жилья | 3 000 000 000 индонезийских рупий |
| Предполагаемая эффективная ставка НДС | 11% |
| НДС до применения льготы | 330 000 000 индонезийских рупий |
| НДС, уплачиваемый государством с первых 2 млрд индонезийских рупий | 220 000 000 индонезийских рупий |
| Остаток НДС к уплате | 110 000 000 индонезийских рупий |
В данном примере предполагается, что объект недвижимости и покупатель соответствуют всем требованиям PMK 90/2025, а также что в отношении данной сделки применяется действующий порядок расчета НДС по формуле 11%. Данная льгота не является общим освобождением от уплаты НДС для всех вилл или квартир на Бали.
Прежде чем совершить покупку, запросите у продавца, застройщика или уполномоченного специалиста по проверке прав собственности (PPAT) следующую информацию:
- Письменное подтверждение того, применяется ли НДС и какая сторона его уплачивает
- Последнее уведомление SPPT PBB (ежегодное налоговое уведомление) и подтверждение всех уплаченных на данный момент сумм
- В действующей программе NJOP, изложенной в оценке PBB, указано
- Земельный сертификат, в котором указан вид права на землю и статус его регистрации
- Письменная разбивка затрат по сделке с указанием нотариальных сборов, регистрационных сборов, налога BPHTB и любых договорных долей участия в расходах
Нотариальные сборы, сборы за регистрацию земельных участков, расходы на проведение комплексной проверки и комиссионные за управление недвижимостью не являются государственными налогами. Это транзакционные издержки, и порядок их распределения должен согласовываться отдельно.
Откройте для себя новые виллы и апартаменты на Бали

Ежегодный налог на недвижимость на Бали
PBB-P2 — Pajak Bumi dan Bangunan Pedesaan dan Perkotaan — это ежегодный налог на землю и здания. Он взимается с большинства земельных участков и расположенных на них зданий независимо от того, приносят ли они доход, и является постоянным обязательством на весь период владения или управления.
Налоговая база составляет NJOP — Nilai Jual Objek Pajak (NJOP) — официальная оценочная стоимость недвижимости, установленная государством. NJOP представляет собой административный показатель, а не рыночную оценку. В районах Бали с высоким спросом — Семиньяк, Чангу, Улувату, Убуд — NJOP может существенно отличаться от текущих цен сделок. Переоценка может повлиять на сумму налога PBB-P2, однако окончательная годовая сумма к уплате также зависит от определяемой на местном уровне налогооблагаемой доли, применимой налоговой ставки и любых доступных льгот.
Ежегодно соответствующий орган местного самоуправления издает SPPT PBB — Surat Pemberitahuan Pajak Terutang (SPPT PBB) — ежегодное уведомление о начислении налога. Ознакомьтесь с документом SPPT PBB и любыми сопутствующими местными документами по начислению налога, чтобы уточнить NOP (Nomor Objek Pajak — идентификационный номер объекта налогообложения), NJOP, применимые льготы, сумму налога к уплате и срок оплаты. Сроки уплаты налога PBB-P2 устанавливаются на местном уровне; вместо того чтобы исходить из предположения о едином для всего острова Бали сроке, ознакомьтесь с действующим SPPT и обратитесь в соответствующее местное налоговое управление.
Закон № 1 от 2022 года устанавливает максимальную ставку налога PBB-P2 на уровне 0,5%. Фактические ставки определяются местными нормативными актами (perda) и в конкретном регентстве могут быть ниже. Показатель 0,51 TP231T является установленным законом верхним пределом налоговой ставки, а не прогнозом фактической налоговой нагрузки — на окончательную сумму также влияют определяемая на местном уровне налогооблагаемая доля и любые применимые льготы. Фактическая сумма для любого конкретного объекта недвижимости в Бадунге, Гианьяре, Денпасаре или в других районах Бали должна быть проверена на соответствие действующим местным нормам.
Годовые ставки налога PBB-P2 различаются в зависимости от округа и муниципалитета на Бали. Национальный предельный уровень не является суммой, которую платит каждый собственник. Применимые ставки, необлагаемый минимум и методика расчета определяются местными нормативными актами. Прежде чем полагаться на какие-либо опубликованные примеры, уточните действующие правила в местном налоговом органе и сравните их с последним налоговым уведомлением SPPT PBB для данного объекта недвижимости.
Покупная цена не является основой для расчета годового налога на недвижимость. Перед тем как рассчитать сумму налога, ознакомьтесь с официальной оценкой объекта недвижимости и последним уведомлением о налоге на недвижимость (PBB).
Как рассчитать PBB
Расчет по формуле PBB-P2 учитывает определяемую на местном уровне налогооблагаемую долю, применяемую к чистой оценочной стоимости, а не просто к полной NJOP. Упрощенная структура выглядит следующим образом:
PBB-P2 = местная ставка PBB-P2 × определяемая на местном уровне налогооблагаемая доля (20%–100%) × (NJOP − применимый NJOPTKP)
Прежде чем определить окончательную сумму, необходимо сверить местные правила оценки, применимую налогооблагаемую долю и любые корректировки с соответствующим постановлением кабупатента или коты.
Исходя из примерных допущений: NJOP в размере 2 000 000 000 индонезийских рупий, NJOPTKP в размере 12 000 000 индонезийских рупий, налогооблагаемая доля 40% и местная ставка 0,3% дают следующий результат:
0,003 × 40% × (2 000 000 000 − 12 000 000) = 0,003 × 0,4 × 1 988 000 000 = 2 385 600 индонезийских рупий в год
Эти данные являются гипотетическими и не являются подтверждёнными ставками, действующими на Бали. Налогооблагаемая доля, NJOPTKP и применимая ставка варьируются в зависимости от местоположения. Чтобы узнать фактическую годовую сумму налога на недвижимость (PBB) для конкретного объекта, запросите у продавца или в соответствующем местном отделении BPKPD последнюю версию документа SPPT PBB.
Оплата ежегодного налога на недвижимость (PBB)
После установления права собственности или контроля над объектом недвижимости ежегодная процедура уплаты налога на недвижимость (PBB) включает следующие этапы:
- Найдите SPPT PBB. Уведомление о годовой оценке выдает местный орган власти. Попросите любого продавца предоставить копии за последние два–три года до заключения сделки.
- Проверьте данные NOP. Сверьте информацию о местоположении объекта недвижимости, его адресе, площади земельного участка, зданиях и сведениях о налоговом объекте, указанных в уведомлении о налогообложении (NOP), с данными земельного свидетельства и фактическим состоянием объекта. Расхождения могут свидетельствовать о незарегистрированных постройках или проблемах с кадастровой регистрацией. Прежде чем продолжить, выясните причины любых расхождений в соответствующих органах.
- Проанализируйте динамику показателей NJOP. Сравните показатель NJOP, указанный в последних уведомлениях, чтобы проверить, не было ли переоценки, которая могла бы повлиять на размер будущих налогов.
- Обратите внимание на срок оплаты. Сроки оплаты устанавливаются местными органами власти. Уточните действующий срок в SPPT или в соответствующем местном налоговом управлении. За просрочку оплаты взимается административный сбор.
- Используйте утвержденные каналы оплаты. Допустимые способы оплаты — уполномоченные банки, зарегистрированные пункты приема платежей или цифровые платформы — могут различаться в зависимости от кабупатена. Уточните, какие способы оплаты принимаются для конкретного объекта недвижимости.
- Сохраните подтверждение оплаты. Сохраните подтверждающие документы об оплате и уточните у назначенного PPAT, какие документы и квитанции PBB необходимы для совершения предполагаемой сделки.
Что делать, если результаты вашей оценки PBB оказались неверными?
Если ваш годовой счет по налогу PBB-P2 кажется неверным, сравните данные SPPT PBB с фактической площадью земельного участка, сведениями о здании и данными местной налоговой оценки. В случае неверной оценки может потребоваться административное исправление или подача официальной жалобы на налог, в зависимости от характера проблемы. Обратитесь в соответствующее местное налоговое управление (Bapenda или BPKPD) и уточните применимую процедуру, необходимые подтверждающие документы и сроки. Не следует полагать, что подача возражения автоматически приостанавливает уплату налога или снимает штрафные санкции.
Налоги при аренде и при полном праве собственности
На рынке недвижимости Бали термин «аренда» обычно обозначает долгосрочную договорную аренду земельного участка — индивидуальное соглашение, в соответствии с которым покупатель получает оговоренные права на владение и пользование земельным участком в течение фиксированного срока. Любое строительство или застройка осуществляются в соответствии с условиями договора, а также при наличии соответствующих разрешений и с соблюдением правил землепользования. Условия договора аренды и права на его продление оговариваются индивидуально; не следует исходить из наличия установленного законом срока действия договора или права на его автоматическое продление. Данная сделка не предполагает передачи зарегистрированного права собственности. Индонезийский термин «право полной собственности» (freehold) относится к «Хак Милик» (Hak Milik), которым напрямую могут владеть только граждане Индонезии. Иностранные физические лица могут получить «Хак Пакай» (Hak Pakai) при определенных условиях, в то время как иностранные инвестиционные компании (PT PMA) могут владеть «ХГБ» (HGB).
Эти правовые различия влекут за собой прямые налоговые последствия.
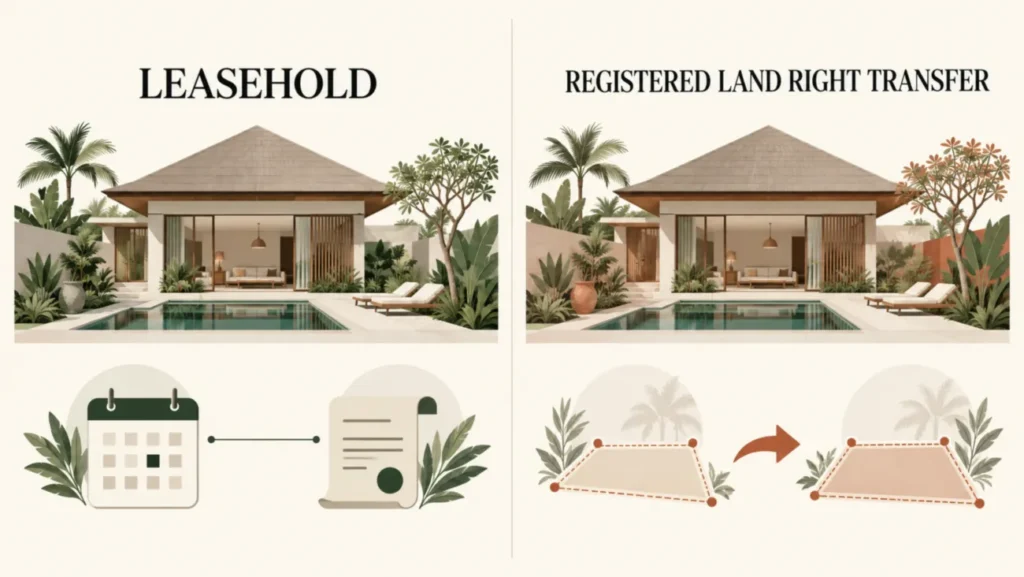
| Проблема | Аренда (договорная) | Передача прав на зарегистрированный земельный участок |
|---|---|---|
| Организационно-правовая структура | Личное соглашение; без оформления перехода права собственности | Передача прав «Hak Pakai», «HGB» или «Hak Milik» между зарегистрированными владельцами |
| Пошлина на приобретение | Обычный договор аренды, не связанный с соответствующим зарегистрированным правом, как правило, не влечет за собой уплату налога BPHTB; соглашения, сочетающие аренду с передачей права, требуют отдельного рассмотрения | Применяется при приобретении; налогооблагаемая база и NPOPTKP определяются на местном уровне |
| Налог на доход от аренды | Налог на доходы физических лиц (PPh) применяется к землевладельцу, получающему арендную плату; налогооблагаемая валовая сумма и сроки выплат должны быть сверены с фактическими условиями договора | Это не сделка по аренде; применяется налоговый режим, предусмотренный для приобретения |
| Ежегодная отчетность по PBB | В соответствии с Законом № 1 от 2022 года обязанность по уплате налога PBB-P2 может возлагаться не только на зарегистрированного собственника, но и на физическое или юридическое лицо, осуществляющее фактический контроль над земельным участком или зданием либо получающее доход от них; необходимо сверить юридически установленного налогоплательщика с данными местных налоговых реестров и фактической ситуацией. | Ответственность по PBB-P2 возлагается на физическое или юридическое лицо, отвечающее установленным законом критериям в отношении прав, контроля или получения выгоды; необходимо проверить налогоплательщика, зарегистрированного на местном уровне |
| Распределение затрат в соответствии с договором | Это должно быть четко указано в договоре аренды; это не то же самое, что юридическое обязательство | Это должно быть прямо указано в документации по передаче |
| Приоритеты в рамках комплексной проверки | Право собственности арендодателя, история платежей по PBB, условия аренды, личность налогоплательщика, установленная в соответствии с законом, права на продление договора | Статус земельного сертификата, NJOP, предыдущие платежи по налогу на недвижимость (PBB), история уплаты налога на приобретение недвижимости (BPHTB) |
Просмотр вилл в аренду на Бали

 Бали, Убуд
 от 175 м²
 Бали, Убудот 300 м²
Типичная ситуация на Бали: иностранный покупатель подписывает долгосрочный договор аренды, и в соответствии с этим договором ежегодная уплата налога на недвижимость (PBB) возлагается на арендатора. В договоре аренды экономические затраты, связанные с уплатой налога PBB-P2, могут быть возложены на арендатора, однако само по себе такое возложение не определяет, кто несет юридическую ответственность. Проверьте, кто указан в качестве налогоплательщика за каждый соответствующий год, и уточните, каким образом будут урегулированы текущие и исторические обязательства. Запросите подтверждения оплаты за все последние годы и проверьте, какая сторона указана в качестве налогоплательщика в местных налоговых документах.
Также важно не рассматривать все индонезийские права на землю как взаимозаменяемые. Права «Hak Milik», «Hak Pakai» и «HGB» предусматривают разные условия в отношении приобретения, срока действия, возможности передачи и круга лиц, имеющих право на их получение. Компания PT PMA, обладающая правом «HGB», действует в качестве индонезийского юридического лица, на которое возлагаются корпоративные, бухгалтерские и отчетные обязательства — это не равнозначно праву полного владения, принадлежащему иностранному физическому лицу.
Более подробное сравнение принципов функционирования этих структур, выходящее за рамки налоговой сферы, см. в статье «Аренда и право собственности на Бали“.
Налоги на недвижимость для иностранцев
Налоговые последствия для иностранных покупателей на Бали определяются не только гражданством. Применимые правила зависят от ряда факторов, и результаты могут значительно различаться в зависимости от категории покупателя.
Наличие иностранного паспорта не влечет за собой установления единой ставки налога на недвижимость на Бали. Применение тех или иных правил зависит от характера сделки, налогового резидентства и организационно-правовой формы.
Основные отличия заключаются в следующем:
- Иностранное физическое лицо и налоговый резидент Индонезии. Налоговое резидентство в Индонезии определяется на основании установленных законом критериев присутствия и намерения, в том числе критерия пребывания в стране более 183 дней в течение 12-месячного периода. Это правило не следует рассматривать как единственный критерий; учитываются и дополнительные факторы. Налоговое резидентство влияет на то, какие правила налогообложения доходов применяются к доходам от аренды и другим доходам от недвижимости.
- Налогоплательщик-нерезидент. Иностранный покупатель, не являющийся налоговым резидентом Индонезии, подпадает под иной порядок налогообложения доходов от аренды. На конечный результат также могут повлиять соответствующие положения соглашения об избежании двойного налогообложения между Индонезией и страной проживания покупателя.
- PT PMA. Иностранная инвестиционная компания, зарегистрированная в форме PT PMA, является индонезийским юридическим лицом, подлежащим уплате налога на прибыль предприятий и обязательным отчетным требованиям. Необходимость проведения обязательного финансового аудита зависит от конкретной ситуации компании и применимых пороговых значений. PT PMA — это не просто механизм снижения налогов: она влечет за собой требования по соблюдению нормативных требований, что приводит к дополнительным текущим расходам.
- Правообладатель и получатель дохода. В случаях, когда зарегистрированное право принадлежит одному юридическому лицу, а доход от аренды поступает через управляющую компанию другому юридическому лицу, каждая сторона в этой цепочке несет свои собственные налоговые обязательства. Стандарт PBB-P2 ориентируется на налогоплательщика, определенного в соответствии с законодательством; порядок налогообложения доходов зависит от того, какая сторона юридически получает доход, от договорных условий агентского или управленческого соглашения, а также от применимого налогового режима, а не только от того, кто именно получает платеж.
Для наглядности: два иностранных инвестора, имеющие сопоставимые условия владения виллами на Бали — один на основании договорного арендового права, а другой через компанию PT PMA, владеющую правом HGB, — сталкиваются с разными годовыми налоговыми расходами, разными схемами налогообложения доходов от аренды и разными налоговыми обязательствами в случае возможной передачи права собственности. Ни одна из этих схем не является по своей сути более простой. Обе требуют консультаций, учитывающих конкретный статус резидента инвестора, положения налогового соглашения с его страной происхождения и предполагаемое использование объекта.
Найдите недвижимость на Бали в пределах вашего общего бюджета
Сообщите компании ULU Homes свой бюджет, предпочтительный район и цель приобретения. Мы поможем вам составить список подходящих объектов недвижимости и определить, какие расходы, связанные со сделкой, требуют отдельного подтверждения.
Найти виллу
Налоги на доход от аренды
Доход от сдачи в аренду недвижимости на Бали подлежит налогообложению в Индонезии, однако применимые правила зависят от того, как классифицируется данная деятельность. Это различие часто неправильно понимается, и использование неверных предположений при сдаче виллы в аренду может привести как к недоплате, так и к переплате налогов.
Доход от долгосрочной аренды
Когда владелец недвижимости сдает в аренду земельный участок и здания на условиях обычного договора аренды — то есть в рамках договора аренды жилого или коммерческого помещения, при котором арендатор занимает и использует недвижимость без предоставления со стороны арендодателя существенных услуг по размещению — доход относится к категории ПП № 34 от 2017 года. Настоящее постановление устанавливает окончательный налог PPh по номеру 10%, рассчитанный на сумму аренды до вычета налогов, которая может включать дополнительные расходы, связанные с арендой, а не только сумму базовой арендной платы.
Окончательный характер данного налога означает, что он рассчитывается на основе полной налогооблагаемой валовой суммы, полученной без предварительного вычета операционных затрат или расходов арендодателя. Это отличается от принципа действия налога на доходы в системах, где вычеты производятся до применения налоговой ставки.
Пример: землевладелец, получающий 120 000 000 индонезийских рупий в год в виде соответствующего требованиям валового дохода от аренды в рамках обычного договора аренды земельного участка и здания, обязан уплатить:
10% × 120 000 000 индонезийских рупий = 12 000 000 индонезийских рупий
В данном примере предполагается, что 120 000 000 индонезийских рупий представляют собой полную налогооблагаемую валовую сумму. При рассмотрении долгосрочного договора аренды, по которому общая сумма вознаграждения уплачивается авансом или крупными траншами, окончательный налог на доходы физических лиц (PPh) по коду 10% следует рассчитывать исходя из фактической валовой суммы арендного вознаграждения, условий выставления счетов и условий оплаты, а не автоматически исходить из того, что оно поступает равными годовыми траншами.
Если арендатором является индонезийское юридическое лицо или организация, на которую уставными положениями возложены обязательства по удержанию налога, то, как правило, оно удерживает и перечисляет данный налог PPh от имени арендодателя. Если арендатором является физическое лицо, ответственность за самостоятельное декларирование может лежать на арендодателе. Применимый механизм следует уточнять для каждого конкретного случая.
Положение, регулирующее данный налог, опубликовано на сайте Веб-сайт Главного управления по налогам.
Краткосрочная аренда вилл
Туристическое размещение на короткий срок — виллы, представленные на платформах бронирования для проживания на ночь или на неделю — не подпадает автоматически под действие правила 10% PPh, которое применяется к обычной аренде земельных участков и зданий. Ключевое отличие заключается в характере деятельности: предоставление услуг по размещению с сопутствующим гостеприимством рассматривается отдельно от простой аренды недвижимости.
Долгосрочная аренда недвижимости и краткосрочное размещение не облагаются налогами автоматически по одним и тем же правилам.
Если данная операция соответствует юридическому определению налогооблагаемых услуг по размещению в гостиницах, она, как правило, не подпадает под действие национального НДС в соответствии с Постановлением Премьер-министра № 70/2022 и может вместо этого подпадать под PBJT — местный налог на проживание, взимаемый с гостиничных услуг. PBJT представляет собой местный налог на потребление, который, как правило, оплачивает клиент, а поставщик услуг взимает и перечисляет его в соответствующий кабупатент или город. Налоговая база, исключения и ставка устанавливаются местным нормативным актом и должны быть подтверждены в соответствующем кабупатенте или городе. Не каждая вилла, представленная на платформе бронирования, автоматически квалифицируется как услуга гостиничного размещения; классификация зависит от фактической деятельности и имеющихся разрешений. Другие услуги, предоставляемые отдельно или классифицируемые иначе, могут подлежать иному режиму налогообложения НДС. Обязательства оператора по уплате налога на прибыль должны оцениваться отдельно.
Распространенная на Бали инвестиционная модель — когда иностранный инвестор обладает правами на основе договора аренды или через компанию PT PMA и заключает договор с управляющей компанией на организацию краткосрочной аренды — создает цепочку потоков доходов. Комиссия управляющей компании, чистая выручка владельца виллы, регистрация в PBJT и налог на прибыль с распределяемых сумм регулируются отдельными правилами. Прохождение доходов через управляющую компанию не определяет порядок налогообложения; необходимо отслеживать, кто получает какой доход и какой налоговый режим применяется к каждому получателю.
Налоги при продаже недвижимости
Когда владелец зарегистрированного права на земельный участок передает это право, а окончательный налог на доход от передачи прав на землю и здания применяется в соответствии с GR 34/2016. В общем случае продавц уплачивает этот налог в размере 2,51 TP231T от общей стоимости передачи.
В качестве наглядного примера: при передаче зарегистрированного права собственности на сумму 4 000 000 000 индонезийских рупий налог продавца составит:
2,51 TP231T × 4 000 000 000 индонезийских рупий = 100 000 000 индонезийских рупий
В отношении сделок, подпадающих под общий режим окончательного налога на передачу собственности 2.5%, налог рассчитывается исходя из валовой стоимости передачи, а не из чистой прибыли, даже если прибыль не была получена. К отдельным видам сделок могут применяться особые положения и иные ставки, поэтому перед разработкой структуры сделки следует уточнить применимый порядок налогообложения.
В случае договорного арендового права налоговые последствия при выходе из сделки зависят от того, что именно передается. Переуступка договора аренды от одной стороны другой не является зарегистрированной передачей права в том же смысле, и соответствующий налоговый анализ будет иным. Продажа акций компании PT PMA является сделкой, отличной от прямой передачи прав на землю. Продажа акций должна оцениваться отдельно с учётом места проживания продавца, применимых правил удержания налогов и любых положений о противодействии уклонению от уплаты налогов; не следует предполагать, что она приведёт к единому заранее определённому результату.
Продажа или уступка договорного права аренды не облагается налогом автоматически так же, как передача зарегистрированного права на земельный участок. Налоговый режим зависит от того, является ли сделка уступкой договорных прав, заключением нового договора аренды, передачей другого налогооблагаемого актива или корпоративной сделкой. Перед выставлением на продажу оставшегося срока аренды следует получить консультацию по вопросам налогообложения доходов в рамках предлагаемой структуры и определить возможные расходы, связанные с получением согласий, регистрацией или исполнением договорных обязательств.
Неурегулированные задолженности по PBB должны быть проверены и устранены до завершения сделки. PPAT и местные органы власти могут потребовать подтверждение ранее произведенных платежей в ходе процедуры передачи права собственности; уточните применимые требования к документации на местном уровне.
Примеры расчета налога на недвижимость на Бали
В приведенной ниже таблице на примере трех типичных сценариев, связанных с недвижимостью на Бали, показано взаимодействие применимых налогов с использованием приблизительных цифр. Она предназначена для того, чтобы продемонстрировать, какие налоги применяются в той или иной ситуации, а не для предоставления типового расчета, применимого ко всем объектам недвижимости.
| Сценарий | Соответствующие налоги | Основа расчета | Что необходимо проверить |
|---|---|---|---|
| Вилла с долгосрочной арендой (арендная плата — 1,5 млрд индонезийских рупий за оговоренный срок) | Налог на доходы физических лиц (PPh) с валового дохода землевладельца от аренды; налог на недвижимость (PBB-P2) (часто по договору возлагается на арендатора; необходимо проверить, является ли он налогоплательщиком, зарегистрированным в соответствии с законодательством) | PPh: как правило, 10% от налогооблагаемой валовой суммы арендной платы за землю и здания; необходимо уточнить применимые сроки удержания налога у источника или самостоятельной уплаты в соответствии с договором и налоговым законодательством; PBB: местная ставка × местная налогооблагаемая доля × (NJOP − NJOPTKP) | Условия договора, касающиеся распределения налогов; подтверждение уплаты земельного налога (PBB) землевладельцем; статус права собственности землевладельца; личность налогоплательщика по земельному налогу (PBB), установленная в соответствии с законом |
| Передача зарегистрированного права, отвечающая установленным требованиям (сделка на сумму 3 млрд индонезийских рупий) | BPHTB (покупатель); налог на доход физических лиц (PPh) продавца при передаче права собственности; НДС, если применимо | BPHTB: 5% × (3 млрд индонезийских рупий — местная сумма NPOPTKP, минимальная сумма 80 млн индонезийских рупий при первом приобретении); налог на прибыль продавца (PPh): 2,5% × 3 млрд индонезийских рупий | Фактическая местная ставка NPOPTKP; NJOP по сравнению с ценой сделки; соблюдение требований продавцом; применимость НДС и эффективная ставка |
| Вилла, приносящая доход от аренды (годовой объем бронирований на проживание — 200 млн индонезийских рупий) | Ежегодный налог PBB-P2; если данная деятельность соответствует юридическому определению налогооблагаемых услуг по размещению в гостиницах, может применяться налог PBJT; налог на прибыль оператора | PBB рассчитывается на основе NJOP и местной доли налогооблагаемой базы; PBJT рассчитывается на основе установленной на местном уровне налогооблагаемой суммы по местной ставке; налог на прибыль в соответствии с применимым режимом | Организационная структура; соответствие данной деятельности определению «услуг по размещению в гостиницах» в соответствии с действующими нормами; регистрация в системе PBJT; налоговая база, исключения и ставка, установленные на местном уровне; отдельные налоговые обязательства управляющей компании |
Данные расчеты носят исключительно иллюстративный характер. Фактические налоговые обязательства зависят от конкретной сделки, применимых местных и национальных норм, а также от результатов оценки имущества.
Два объекта недвижимости с одинаковой ценой могут иметь существенно разные налоговые характеристики. Вилла, NJOP которой недавно была переоценена, может подлежать уплате годового налога PBB в размере, отличном от аналогичного объекта, однако окончательная сумма налога зависит не только от NJOP, но и от местной налогооблагаемой доли, налоговой ставки и применимых льгот. Объект недвижимости в одном кабупатене может облагаться иной ставкой налога PBJT, чем идентичный объект в другой части острова. Сама по себе указанная цена мало что говорит о текущих налоговых обязательствах.
Найдите недвижимость на Бали, которая соответствует вашим планам. ULU Homes поможет вам подобрать виллы и квартиры с учетом желаемого местоположения, бюджета и целей использования. Начните поиск недвижимости.
Объяснение терминов, связанных с налогом на недвижимость на Бали
| Срок | Значение |
|---|---|
| PBB-P2 | Ежегодный местный налог на земельные участки и здания |
| BPHTB | Налог на приобретение соответствующих земельных участков или прав на строительство |
| PPh | Налог на доходы в Индонезии |
| PPN / НДС | Налог на добавленную стоимость |
| PBJT | Местный налог на определенные товары и услуги, включая соответствующие критериям гостиничные услуги |
| NJOP | Официальная оценочная стоимость, используемая для начисления налога на недвижимость |
| NJOPTKP | Необлагаемая налогом часть NJOP для PBB-P2 |
| NPOPTKP | Неподлежащая налогообложению стоимость приобретения для BPHTB |
| SPPT PBB | Уведомление о годовой оценке налога на недвижимость |
| NOP | Идентификационный номер налогоплательщика |
| NPWP | Идентификационный номер налогоплательщика в Индонезии |
| PPAT | Должностное лицо, уполномоченное оформлять определенные документы о передаче прав на земельные участки |
Как избежать неприятных сюрпризов с налогами
Некоторые споры, связанные с налогом на недвижимость, можно предотвратить, проверив имеющиеся документы до подписания договора. Независимая консультация может помочь выявить ошибки и риски несоблюдения нормативных требований, но не может их полностью исключить. Систематическая проверка перед покупкой позволяет устранить многие типичные проблемы.
- Запросите последнюю версию SPPT PBB. В ежегодном налоговом уведомлении указаны сумма налога по стандарту NOP, сумма налога по стандарту NJOP, применимый коэффициент NJOPTKP, рассчитанная сумма налога и срок уплаты. Запросите данные за последние два–три года, чтобы выявить недавние переоценки и подтвердить налоговую классификацию объекта недвижимости.
- Проверьте подтверждение оплаты PBB. Квитанции за последние налоговые годы должны находиться у продавца или землевладельца. Перед оформлением сделки необходимо проверить наличие задолженности по налогу на недвижимость (PBB) и урегулировать её; при этом PPAT или местные органы власти могут потребовать подтверждение предыдущих платежей в ходе процедуры передачи права собственности.
- Подтвердите NOP и описание объекта недвижимости. Номер объекта налогообложения (Nomor Objek Pajak), указанный в SPPT, должен совпадать с земельным участком и зданиями, указанными в свидетельстве о праве собственности и в проекте договора. Расхождения могут свидетельствовать о неурегулированных административных вопросах или незарегистрированных улучшениях.
- Ознакомьтесь с земельным свидетельством и соответствующим типом права. Уточните, о каком праве идет речь: «Hak Milik», «Hak Pakai», «HGB» или договорная аренда. Тип права определяет, какие налоги на приобретение применяются, кто имеет право на его владение и как будет организована любая будущая передача права.
- Ознакомьтесь с действующими региональными налоговыми нормами. Уточните размер NPOPTKP для BPHTB, местную ставку PBB-P2 и долю, подлежащую налогообложению, а также ставку PBJT для соответствующего кабупатена или коты. Эти показатели устанавливаются на местном уровне и могут не совпадать с цифрами, приведенными в общих онлайн-руководствах.
- Получите письменную разбивку налогов на транзакции. В подписанном соглашении должно быть четко указано, какая из сторон оплачивает налог BPHTB, налог на доходы физических лиц (PPh) продавца, НДС, нотариальные сборы и регистрационные сборы. Устные договоренности о распределении расходов не имеют практического значения в случае возникновения спора.
- Разъяснить структуру доходов от аренды. Если вы планируете получать доход от данного объекта недвижимости, с самого начала уточните, будет ли данная сделка рассматриваться как обычная аренда земельного участка и здания или как предоставление услуг по размещению. Применимый налоговый режим значительно различается, в том числе в отношении учета валового дохода и роли налога PBJT.
- Закажите проведение независимой профессиональной налоговой экспертизы. В случае сделок, связанных со структурами PT PMA, объектами смешанного назначения или трансграничными потоками доходов, независимая экспертиза, проведенная квалифицированным индонезийским налоговым консультантом, может выявить проблемы с соблюдением нормативных требований еще до подписания договора и снизить риск дорогостоящих исправлений после завершения сделки.
Эти проверки необходимо проводить независимо от того, осуществляете ли вы закупки на местном рынке или управляете этим процессом из другой страны. Подробный перечень необходимых документов см. в разделе «Контрольный список для проведения комплексной проверки объектов недвижимости на Бали“.
Перед подписанием попросите предоставить последнее уведомление о налоге PBB, подтверждение оплаты и письменную разбивку того, кто несет расходы по каждому транзакционному налогу.
Готовы сравнить объекты недвижимости на Бали?
Укажите желаемое местоположение, бюджет и тип недвижимости. Компания ULU Homes поможет вам сравнить доступные варианты и разобраться, какие документы по сделке необходимо запросить, прежде чем принимать окончательное решение.
Найти недвижимость на Бали
Заключительные мысли
Налоги на недвижимость на Бали взимаются на четырёх отдельных этапах — при приобретении, за владение в течение года, с дохода от аренды и при продаже — и ни одна единая ставка или формула расчёта не охватывает все эти этапы. Общую сумму налоговых расходов, связанных с владением недвижимостью на Бали, невозможно определить по одной цифре; она зависит от структуры сделки, вида права на землю, местоположения объекта недвижимости и налогового статуса участвующих сторон.
Правовая структура и местоположение влияют на результаты таким образом, что это легко недооценить. Ставки PBB-P2, доли, подлежащие налогообложению, и пороговые значения BPHTB различаются в зависимости от кабупатена. Различия между договорным арендованным имуществом и зарегистрированной передачей права собственности влияют на то, какие пошлины на приобретение применяются и кто является налогоплательщиком с юридической точки зрения. Разница между обычной долгосрочной арендой и сдачей жилья в краткосрочную аренду влияет на порядок налогообложения доходов от аренды и на то, какие сборы применяются. Каждая из этих переменных влияет на то, какова фактическая годовая стоимость владения.
Практический вывод прост: учитывайте налоговые аспекты при планировании до принятия каких-либо обязательств, а не после. Запросите справку SPPT PBB и последние квитанции об оплате, в письменной форме уточните, какая сторона несет ответственность за уплату каждого вида налога на сделку, и выясните, как будут классифицироваться ваши доходы от аренды, если вы намерены получать доход от данной недвижимости. Компания ULU Homes поможет вам изучить варианты недвижимости в различных районах Бали с учетом вашего бюджета и целей использования. По вопросам, касающимся конкретно ваших налоговых обязательств, юридической структуры или статуса резидента, проконсультируйтесь с квалифицированным индонезийским налоговым консультантом или лицензированным PPAT в пределах их компетенции.
Информация, содержащаяся в данной статье, носит исключительно общеинформационный характер и не является юридической или налоговой консультацией. Налоговые нормы, местные ставки и условия государственных льгот могут изменяться. Уточните обязательства, применимые к вашей конкретной сделке и обстоятельствам, у квалифицированного специалиста.
 Недвижимость в Грузии
 Недвижимость на Кипре
 Недвижимость в ОАЭ
 Недвижимость в Черногории
 Недвижимость в Таиланде
 Недвижимость в Испании
 Недвижимость в Саудовской Аравии
 Недвижимость в Турции
 Недвижимость на Занзибаре
 +62 895 001 924 667
 hello@ulu-homes.id
 Тибубененг, Канггу, Кута Утара, Бадунг Регентство, Бали 80361, Индонезия


 Получить каталог объектов TOP-7