 +62 895 001 924 667


Los impuestos sobre la propiedad en Bali no constituyen un único gravamen. Se clasifican en varias categorías distintas, cada una de las cuales surge en una fase diferente de la propiedad: la compra, la tenencia, la obtención de ingresos por alquiler y, finalmente, la venta, todas ellas dan lugar a obligaciones independientes, recaudadas por distintas autoridades, sobre bases diferentes y a tipos que varían en función de la ubicación y la estructura de la transacción.
Las cuatro obligaciones más habituales son: BPHTB, el impuesto de adquisición que debe pagarse cuando un comprador adquiere derechos sobre terrenos o edificios que cumplen los requisitos; PPh, el impuesto sobre la renta final que se aplica a los vendedores en una transmisión y a los ingresos por alquiler o alojamiento, con arreglo a normas diferentes en función de la operación, el contribuyente y la clasificación; PBB-P2, el impuesto anual sobre terrenos y edificios que se aplica mientras se sea propietario; y el IVA, que se aplica de forma condicional a las viviendas nuevas que cumplan los requisitos y procedan de promotores inmobiliarios registrados. Las propiedades destinadas al alojamiento turístico de corta estancia también pueden estar sujetas a un impuesto local conocido como PBJT.
Hay dos aspectos que conviene tener en cuenta desde el principio. En primer lugar, varios de estos impuestos se fijan a nivel local. Los tipos del PBB-P2 se determinan mediante normativa del kabupaten o de la kota, y los umbrales de exención en los cálculos del BPHTB varían según la región. Aplicar un tipo único a todas las propiedades de cualquier punto de la isla da como resultado una estimación, no una cifra exacta. En segundo lugar, la parte que tiene la obligación legal de pagar un impuesto y la parte que realmente asume el coste en virtud de un contrato suelen ser diferentes. Los compradores y vendedores suelen negociar cómo se reparten los impuestos de la transacción, y dicho reparto debe quedar expresamente documentado en el contrato escrito.
El importe que debas pagar depende de la estructura de la transacción, del tipo de derecho sobre el suelo de que se trate, del valor catastral de la propiedad, de su ubicación y de tu situación de residencia fiscal. A continuación se describen todas las etapas por orden.
¿A cuánto asciende el impuesto sobre bienes inmuebles en Bali en 2026?
En el caso de una compra de derechos de propiedad registrada que cumpla los requisitos, los compradores suelen pagar un BPHTB de hasta 5% sobre el valor de adquisición imponible, una vez aplicada la deducción local correspondiente. Los vendedores suelen pagar un impuesto sobre la renta definitivo del 2,5% sobre el valor bruto de la transmisión. El PBB-P2 anual tiene un tipo máximo legal del 0,51 TP231T, pero el importe real a pagar depende del tipo local, la proporción imponible, el NJOP (valor catastral) y las desgravaciones. Los ingresos ordinarios por alquiler de terrenos y edificios suelen estar sujetos a un impuesto sobre la renta definitivo del 101 TP231T sobre el alquiler bruto.
El IVA y los impuestos sobre el alojamiento dependen de la operación y la actividad. Los contratos de arrendamiento, las estructuras de propiedad extranjera y los alojamientos de corta estancia requieren una evaluación por separado.
Resumen de los impuestos inmobiliarios en Bali
La tabla siguiente resume los principales impuestos sobre bienes inmuebles en Bali, en qué momento se devengan y quién suele asumir la obligación de pagarlos.
| Impuestos | Cuándo se aplica | ¿Quién suele pagar? | Tipo o base |
|---|---|---|---|
| BPHTB (Impuesto sobre las adquisiciones) | Sobre la adquisición de terrenos y derechos de construcción que cumplan los requisitos | Comprador | Normalmente, 5% del valor imponible por encima del umbral local no imponible (NPOPTKP); umbral mínimo establecido por la Ley n.º 1 de 2022 |
| Impuesto sobre la renta (PPh) por transferencia (Impuesto sobre la renta definitivo) | Sobre la transmisión de derechos sobre terrenos y edificios | Vendedor | Normalmente, 2,51 TP231T del valor bruto de la transferencia; régimen general previsto en el GR 34/2016 |
| PBB-P2 (Impuesto anual sobre terrenos y edificios) | Anualmente, mientras se mantenga la propiedad o el control | Titular legal o persona con control efectivo o beneficiario; a menudo designado por contrato | Hasta un 0,51 TP231T de la proporción imponible del NJOP evaluada a nivel local una vez superado el umbral aplicable; el tipo y la proporción reales se establecen mediante normativa regional. |
| Impuesto sobre la renta (PPh) de los ingresos por alquiler | En cuanto a los ingresos por alquiler o alojamiento, se aplican normas diferentes en función de la operación, el contribuyente y la clasificación. | Beneficiario de ingresos por alquiler que cumplen los requisitos | 10% de los ingresos brutos por alquiler como impuesto definitivo para los arrendamientos ordinarios de terrenos y edificios (PP 34/2017); los ingresos por alojamiento pueden estar sujetos a un régimen diferente |
| IVA / PPN | Sobre la calificación de nuevas viviendas construidas por promotores inmobiliarios registrados | Comprador | Tipo legal 12%; muchos suministros no de lujo están sujetos a un tipo efectivo de 11% en virtud de la PMK 131/2024; existen incentivos gubernamentales disponibles para inmuebles que cumplan los requisitos en 2026 |
| PBJT (Impuesto sobre el alojamiento) | Sobre los servicios de alojamiento de corta estancia que cumplen los requisitos | El impuesto sobre el consumo corre a cargo del cliente, y es recaudado y abonado por el prestador del servicio | Tarifa establecida por la normativa local aplicable |
Hay tres aspectos que determinan cómo debe interpretarse esta tabla.
Fiscalidad local frente a fiscalidad nacional. El PBB-P2 y el PBJT son impuestos locales gestionados por el kabupaten o la kota correspondiente. El BPHTB se regula a nivel nacional en virtud de la Ley n.º 1 de 2022 sobre las relaciones financieras entre el Gobierno central y los gobiernos regionales, pero se gestiona a nivel local y el umbral de exención fiscal —NPOPTKP— puede variar de una región a otra.
Contribuyente legal frente a asignación contractual. La legislación indonesia establece quién es el responsable legal de cada impuesto. En la práctica, los contratos de compraventa suelen redistribuir la carga económica entre las partes. Un vendedor puede acordar hacerse cargo del BPHTB como condición de la operación; esto no modifica la estructura jurídica, pero sí cambia el importe neto que recibe cada parte. Cualquier acuerdo de este tipo debe constar explícitamente por escrito.
Cesión de derechos inscritos frente a un contrato de arrendamiento ordinario. El impuesto BPHTB se aplica a la adquisición de un derecho inmobiliario registrado: Hak Pakai (derecho de uso), HGB (derecho de construcción) o Hak Milik (propiedad plena). Un contrato ordinario de arrendamiento a largo plazo que no implique la adquisición de un derecho sobre un terreno o un inmueble que cumpla los requisitos no da lugar, por lo general, a la aplicación del BPHTB por el mero hecho de su firma. Las operaciones que combinan contratos de arrendamiento con transmisiones o concesiones de derechos registrados requieren un análisis por separado. Esta distinción afecta tanto a los costes de adquisición como a la forma en que se estructuran las obligaciones fiscales durante la vigencia del contrato.
Impuestos al comprar una vivienda
La compra de una propiedad en Bali conlleva dos impuestos principales relacionados con la transacción: un impuesto de adquisición a cargo del comprador y un impuesto sobre la renta final a cargo del vendedor. También puede aplicarse el IVA a las viviendas de nueva construcción que cumplan los requisitos.
BPHTB e impuesto sobre la renta de las transferencias
BPHTB — Bea Perolehan Hak atas Tanah dan Bangunan — es el impuesto que debe abonarse cuando un comprador adquiere derechos sobre terrenos y edificios que cumplen los requisitos. Según el marco general, el tipo impositivo es del 5%, que se aplica al valor imponible de la transacción. Dicho valor imponible es la diferencia entre el precio de transacción aplicable o el NJOP (valor catastral) fijado por el Gobierno y el NPOPTKP, el umbral local de exención fiscal establecido por cada kabupaten o kota.
En el caso de una compraventa, el BPHTB suele basarse en el precio de la transacción, pero se aplica el NJOP correspondiente si se desconoce el valor de adquisición o si este es inferior al NJOP. Otras formas de adquisición se rigen por normas de valoración diferentes, según la Ley n.º 1 de 2022. El mínimo del NPOPTKP viene establecido por la legislación nacional —para una primera adquisición en una región, la Ley n.º 1 de 2022 fija un mínimo de 80 000 000 IDR—, pero el umbral exacto aplicable debe confirmarse con arreglo a la normativa local para cada transacción.
Por parte del vendedor, Impuesto sobre la renta (PPh) por la transmisión de derechos sobre terrenos y edificios es un impuesto sobre la renta definitivo en virtud del Reglamento gubernamental n.º 34 de 2016. El marco del BPHTB viene establecido por la Ley n.º 1 de 2022 y la normativa local aplicable. Para las transacciones que cumplen los requisitos generales, el tipo impositivo es del 2,51 TP231T del valor bruto de la transferencia —no del beneficio—. Esto significa que tanto el comprador como el vendedor asumen obligaciones fiscales independientes en el momento de la transferencia registrada del derecho, y el contrato de compraventa por escrito debe confirmar quién asume cada una de ellas.
El momento en que se devenga el BPHTB es importante a la hora de comprar una vivienda sobre plano o en virtud de un contrato de compraventa vinculante (PPJB). Según el Reglamento gubernamental n.º 35 de 2023, el impuesto puede devengarse en el momento de la firma del PPJB que cumpla los requisitos, y no solo cuando se formalice la escritura definitiva de transmisión de la propiedad. Los compradores deben pedir a su PPAT que confirme el hecho imponible y el plazo de pago antes de firmar cualquiera de los dos documentos.
La administración publica las directrices oficiales sobre el tratamiento fiscal de la propiedad inmobiliaria en el Dirección General de Impuestos.
Los compradores que necesiten conocer las estructuras jurídicas a través de las cuales un extranjero puede adquirir una propiedad en Bali pueden consultar «Cómo puede un extranjero comprar una vivienda en Bali«.
Ejemplo: Impuestos sobre la compra de una propiedad por valor de 3.000 millones de IDR
| Artículo | Cálculo ilustrativo | Importe |
|---|---|---|
| Valor de adquisición del inmueble | Precio estimado | 3 000 000 000 IDR |
| BPHTB del comprador | 5% × (3B − 80M) | 146 000 000 IDR |
| Impuesto sobre la renta (PPh) del vendedor por la transferencia | 2,51 TP231T × 3B | 75 000 000 IDR |
| Impuestos combinados sobre las transacciones | BPHTB + PPh | 221 000 000 IDR |
| IVA | Depende de la transacción | No incluido |
| Notario, PPAT, inscripción | Cotizado por separado | No incluido |
En este ejemplo se parte de la base de que se trata de una transferencia de derechos registrados que cumple los requisitos, con un tipo impositivo del BPHTB de 5%, una deducción aplicable de 80 millones de IDR y el impuesto general del vendedor de 2,5%. Esto no significa que el comprador sea legalmente responsable del pago de ambos impuestos.
IVA y gastos de compra
El tipo impositivo legal del IVA en Indonesia es del 12%, pero, en virtud de la PMK 131/2024, muchas operaciones imponibles que no sean de lujo utilizan una base imponible ajustada equivalente a 11/12 del precio de venta, lo que da lugar a una tasa efectiva del 11%. El tratamiento exacto del IVA en la venta de un inmueble concreto debe confirmarse a partir de la factura fiscal del promotor y de la categoría normativa aplicable. El IVA se aplica a las entregas de inmuebles residenciales nuevos que cumplan los requisitos, realizadas por promotores registrados como PKP (sujetos pasivos). Las ventas en el mercado secundario, los contratos de arrendamiento y las ventas realizadas por particulares no registrados no suelen estar sujetas al IVA de la misma manera.
Para 2026, la PMK 90/2025 establece que el Estado se hará cargo del IVA correspondiente a la parte subvencionable de las viviendas o apartamentos listos para entrar a vivir que cumplan los requisitos y cuyo precio no supere los 5.000 millones de IDR, cubriendo el IVA atribuible a los primeros 2.000 millones de IDR. Para poder acogerse a esta medida, es necesario disponer de la escritura prescrita o de un contrato de compraventa vinculante y totalmente pagado, así como que la entrega se produzca en el año 2026; además, hay que cumplir con las restricciones relativas al pago anticipado, la facturación, la presentación de informes y la transferencia, y satisfacer los requisitos de elegibilidad del comprador. Las personas físicas extranjeras que puedan acogerse a esta medida deben estar en posesión de un NPWP indonesio y cumplir los requisitos aplicables a la adquisición de vivienda por parte de extranjeros. Este incentivo no es automático ni universal. La normativa vigente está disponible en la Portal de la Dirección General de Impuestos.
Ejemplo: Desgravación del IVA en una vivienda nueva de 3.000 millones de IDR
| Artículo | Importe a título ilustrativo |
|---|---|
| Precio de la vivienda que cumple los requisitos | 3 000 000 000 IDR |
| Tipo efectivo del IVA estimado | 11% |
| IVA antes de la bonificación | 330 000 000 IDR |
| IVA a cargo del Estado sobre los primeros 2 mil millones de IDR | 220 000 000 IDR |
| IVA pendiente de pago | 110 000 000 IDR |
En este ejemplo se parte de la base de que el inmueble y el comprador cumplen todos los requisitos de la norma PMK 90/2025 y de que la operación en cuestión está sujeta a un cálculo del IVA conforme a la norma 11%. La medida de incentivo no constituye una exención general para todas las villas o apartamentos de Bali.
Antes de comprometerte a realizar cualquier compra, solicita lo siguiente al vendedor, al promotor o al PPAT designado:
- Confirmación por escrito de si se aplica el IVA y de qué parte debe abonarlo
- El último aviso de pago del impuesto anual (SPPT PBB) y el justificante de todos los pagos realizados hasta la fecha
- El NJOP actual, tal y como se recoge en la evaluación del PBB
- El certificado catastral en el que se identifica el tipo de derecho sobre el suelo y su situación registral
- Un desglose por escrito de los costes de la transacción, en el que se especifiquen los honorarios notariales, las tasas de registro, el impuesto BPHTB y cualquier reparto contractual de los costes.
Los honorarios notariales, las tasas del Registro de la Propiedad, los costes de diligencia debida y los gastos de gestión inmobiliaria no son impuestos públicos. Se trata de costes de transacción y su distribución debe acordarse por separado.
Descubre nuevas villas y apartamentos en Bali


 Bali, Uluwatu
 desde 85м²
Impuesto anual sobre bienes inmuebles en Bali
PBB-P2 — Impuesto sobre terrenos y edificios rurales y urbanos — es el impuesto anual sobre terrenos y edificios. Se aplica a la mayoría de las parcelas de terreno y a los edificios asociados a ellas, independientemente de si generan ingresos, y constituye una obligación recurrente mientras se mantenga la propiedad o el control.
La base imponible es NJOP — Nilai Jual Objek Pajak (NJOP): el valor catastral oficial de la propiedad establecido por el Gobierno. El NJOP es una cifra administrativa, no una valoración de mercado. En las zonas de mayor demanda de Bali —Seminyak, Canggu, Uluwatu, Ubud—, el NJOP puede diferir sustancialmente de los precios de transacción actuales. Una nueva tasación puede afectar al PBB-P2, pero el importe final anual también depende de la proporción imponible determinada a nivel local, del tipo impositivo aplicable y de cualquier desgravación disponible.
Cada año, la administración local competente publica un SPPT PBB — Surat Pemberitahuan Pajak Terutang, la notificación anual de liquidación tributaria. Revisa el SPPT PBB y cualquier documentación local de apoyo relativa a la liquidación para comprobar el NOP (Nomor Objek Pajak, el número de identificación fiscal del inmueble), el NJOP, las desgravaciones aplicables, el impuesto adeudado y el plazo de pago. Los plazos de pago del PBB-P2 se establecen a nivel local; consulte el SPPT vigente y la oficina de Hacienda local correspondiente, en lugar de dar por sentado que existe un plazo único para toda Bali.
La Ley n.º 1 de 2022 fija el tipo máximo del PBB-P2 en 0,5%. Los tipos reales se establecen mediante una «perda» (normativa regional) y pueden ser inferiores en una regencia concreta. La cifra de 0,51 TP231T es el límite máximo legal del tipo impositivo, no una previsión de la carga efectiva, ya que la proporción imponible determinada a nivel local y cualquier desgravación aplicable también influyen en el importe final. La cifra real correspondiente a cualquier inmueble concreto en Badung, Gianyar, Denpasar o cualquier otro lugar de Bali debe verificarse con arreglo a la normativa local aplicable.
Las tasas anuales del PBB-P2 varían entre las regencias y los municipios de Bali. El límite máximo nacional no es la cantidad que paga cada propietario. La normativa local determina la tasa aplicable, la exención no sujeta a impuestos y la metodología de valoración. Antes de basarse en cualquier ejemplo publicado, compruebe la normativa vigente con la autoridad fiscal local y compárela con el último SPPT PBB de la propiedad.
El precio de compra no es la base imponible del impuesto sobre bienes inmuebles anual. Consulta la valoración oficial del inmueble y la última notificación del PBB antes de calcular el importe a pagar.
Cómo calcular el PBB
El cálculo del PBB-P2 incorpora una proporción imponible determinada a nivel local que se aplica al valor catastral neto, y no simplemente al NJOP completo. La estructura simplificada es la siguiente:
PBB-P2 = tipo local del PBB-P2 × proporción imponible determinada a nivel local (20%–100%) × (NJOP − NJOPTKP aplicable)
Las normas locales de valoración, la base imponible aplicable y cualquier ajuste deben contrastarse con la normativa pertinente del kabupaten o la kota antes de obtener la cifra definitiva.
Partiendo de los siguientes supuestos ilustrativos: un NJOP de 2.000.000.000 IDR, un NJOPTKP de 12.000.000 IDR, una proporción imponible del 40% y un tipo impositivo local del 0,3% dan como resultado:
0,003 × 40% × (2 000 000 000 − 12 000 000) = 0,003 × 0,4 × 1 988 000 000 = 2 385 600 IDR al año
Estos datos son hipotéticos y no constituyen tipos impositivos confirmados de Bali. La base imponible, el NJOPTKP y el tipo impositivo aplicable varían según la ubicación. Para conocer el importe real anual del PBB de una propiedad concreta, solicita el SPPT PBB más reciente al vendedor o a la oficina local correspondiente de la BPKPD.
Pago de tu PBB anual
Una vez que se ha determinado la titularidad o el control de un inmueble, el proceso anual del PBB consta de los siguientes pasos:
- Localiza el SPPT PBB. La notificación de la valoración anual la emite la administración local. Pide a cualquier vendedor que te facilite copias de los últimos dos o tres años antes de que se cierre la operación.
- Comprueba los datos del NOP. Comprueba que la ubicación del inmueble, la dirección, la superficie del terreno, los edificios y los datos del objeto fiscal asociados a la NOP coincidan con los que figuran en la escritura de propiedad y con el estado físico del inmueble. Las discrepancias pueden indicar la existencia de mejoras no registradas o problemas catastrales. Aclara cualquier discrepancia con las autoridades competentes antes de continuar.
- Analiza la evolución del NJOP. Compara el NJOP que figura en los últimos avisos para comprobar si hay nuevas valoraciones que puedan afectar a los importes de los impuestos futuros.
- Ten en cuenta la fecha límite de pago. Los plazos de pago los establece la administración local. Confirma el plazo vigente en el SPPT o en la oficina de Hacienda local correspondiente. El pago fuera de plazo conlleva el cobro de recargos administrativos.
- Utiliza los canales de pago autorizados. Los métodos de pago admitidos —bancos designados, puntos de pago registrados o plataformas digitales— varían según el kabupaten. Comprueba cuáles se admiten en la ubicación concreta de la propiedad.
- Conserva el comprobante de pago. Conserva los comprobantes de pago y pregunta al PPAT designado qué documentos y recibos del PBB son necesarios para la transacción propuesta.
¿Y si tu evaluación del PBB es incorrecta?
Si tu factura anual del PBB-P2 te parece incorrecta, compara el SPPT PBB con la superficie real del terreno, los datos del edificio y los registros de valoración locales. Una valoración incorrecta puede requerir una corrección administrativa o una reclamación fiscal formal, dependiendo del problema. Póngase en contacto con la oficina tributaria local correspondiente (Bapenda o BPKPD) y confirme el procedimiento aplicable, los documentos justificativos y el plazo. No dé por sentado que presentar una reclamación suspende automáticamente el pago o elimina las sanciones.
Impuestos en régimen de arrendamiento frente a impuestos en régimen de propiedad plena
En el mercado inmobiliario de Bali, el término «leasehold» suele referirse a un arrendamiento contractual de terrenos a largo plazo: un acuerdo personal en virtud del cual el comprador obtiene los derechos acordados para ocupar y utilizar el terreno durante un plazo determinado. Cualquier construcción o promoción inmobiliaria queda sujeta al contrato, a los permisos aplicables y a la normativa sobre uso del suelo. Las condiciones contractuales del arrendamiento y los posibles derechos de prórroga se negocian de forma individual; no se debe dar por sentado que existe una duración legal ni un derecho de renovación automática. Este acuerdo no implica la transferencia de un título de propiedad registrado. El término indonesio «freehold» se refiere al «Hak Milik», que solo pueden poseer directamente los ciudadanos indonesios. Las personas físicas extranjeras pueden acceder al «Hak Pakai» bajo determinadas condiciones, mientras que las sociedades de inversión extranjeras (PT PMA) pueden poseer el «HGB».
Estas diferencias jurídicas tienen consecuencias fiscales directas.
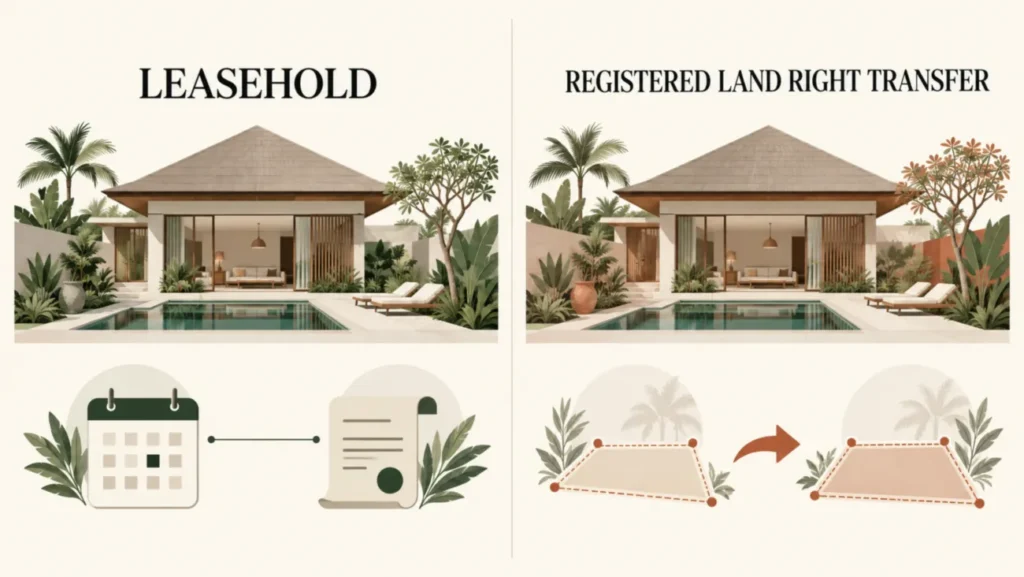
| Tema | Arrendamiento (contractual) | Transmisión de derechos sobre terrenos registrados |
|---|---|---|
| Estructura jurídica | Acuerdo personal; sin transferencia de titularidad registrada | Cesión de un «Hak Pakai», un «HGB» o un «Hak Milik» entre titulares registrados |
| Impuesto sobre las transmisiones patrimoniales | Un contrato de arrendamiento ordinario que no implique un derecho registrado que cumpla los requisitos no suele dar lugar a la aplicación del impuesto BPHTB; los acuerdos que combinan un arrendamiento con una cesión de derechos requieren un análisis por separado. | Se aplica en el momento de la adquisición; la base imponible y el NPOPTKP se confirman a nivel local |
| Impuesto sobre la renta por alquileres | El PPh se aplica al propietario que percibe el pago del arrendamiento; el importe bruto imponible y el calendario de pagos deben revisarse en función de las condiciones reales. | No se trata de una operación de alquiler; se aplica el régimen fiscal de adquisición. |
| Responsabilidad anual en materia de PBB | En virtud de la Ley n.º 1 de 2022, la obligación de pagar el PBB-P2 puede recaer en cualquier persona o entidad que ejerza un control efectivo sobre el terreno o el edificio, o que obtenga un beneficio de los mismos, y no solo en el propietario registrado; es necesario contrastar al contribuyente identificado legalmente con los registros fiscales locales y con la situación real. | La responsabilidad en virtud de la norma PBB-P2 recae sobre la persona o entidad que cumpla los criterios legales relativos a los derechos, el control o los beneficios; compruebe los datos del contribuyente registrados a nivel local. |
| Asignación de costes contractuales | Debe indicarse claramente en el contrato de alquiler; no es lo mismo que la obligación legal. | Debería indicarse explícitamente en la documentación de la transferencia |
| Prioridades en materia de diligencia debida | Titularidad del arrendador, historial de pagos del PBB, condiciones del contrato de arrendamiento, identidad del contribuyente legalmente identificado, derechos de renovación | Situación del título de propiedad, NJOP, pagos anteriores del impuesto sobre la propiedad inmobiliaria (PBB) e historial del impuesto sobre la transferencia de bienes inmuebles (BPHTB) |
Explora las villas en régimen de arrendamiento en Bali
 Bali, Ubuda partir de 175 m²
 Bali, Ubuda partir de 300 m²
 Bali, Nusa Duadesde 450м²
Una situación habitual en Bali: un comprador extranjero firma un contrato de arrendamiento a largo plazo y el contrato atribuye el pago anual del PBB al arrendatario. Un contrato de arrendamiento puede atribuir el coste económico del PBB-P2 al arrendatario, pero esa atribución no determina por sí sola quién es el responsable legal. Comprueba quién figura como contribuyente en cada ejercicio fiscal pertinente y especifica cómo se liquidarán las obligaciones actuales y pasadas. Solicita justificantes de pago correspondientes a todos los últimos ejercicios y comprueba qué parte figura como contribuyente en los registros fiscales locales.
También es importante evitar considerar que todos los derechos sobre la propiedad inmobiliaria en Indonesia son intercambiables. El «Hak Milik», el «Hak Pakai» y el «HGB» conllevan condiciones diferentes en cuanto a adquisición, duración, transferibilidad y titulares elegibles. Una PT PMA titular de un «HGB» lo es en calidad de persona jurídica indonesia, con obligaciones societarias, contables y de información; esto no equivale a la propiedad absoluta por parte de un particular extranjero.
Para una comparación más exhaustiva del funcionamiento de estas estructuras más allá de la dimensión fiscal, véase «Arrendamiento frente a propiedad plena en Bali«.
Impuestos sobre la propiedad para extranjeros
Las consecuencias fiscales para los compradores extranjeros en Bali no vienen determinadas únicamente por la nacionalidad. Las normas aplicables dependen de varias variables, y el resultado puede variar considerablemente según el tipo de comprador.
Un pasaporte extranjero no determina por sí solo el tipo impositivo del impuesto sobre bienes inmuebles en Bali. La transacción, la residencia fiscal y la estructura jurídica son los factores que determinan qué normas se aplican.
Las diferencias fundamentales son las siguientes:
- Particular extranjero frente a residente fiscal en Indonesia. La residencia fiscal en Indonesia depende de criterios legales de presencia e intención, incluida la prueba de los más de 183 días en un periodo de 12 meses. Esta norma no debe considerarse el único criterio, ya que se aplican otros factores adicionales. La residencia fiscal determina qué normas del impuesto sobre la renta se aplican a los ingresos por alquiler y otros rendimientos derivados de los inmuebles.
- Contribuyente no residente. Un comprador extranjero que no sea residente fiscal en Indonesia está sujeto a un régimen fiscal diferente en lo que respecta a los ingresos por alquiler. Las disposiciones aplicables del convenio fiscal entre Indonesia y el país de origen del comprador también pueden influir en el resultado.
- PT PMA. Una empresa de inversión extranjera constituida como PT PMA es una entidad jurídica indonesia sujeta al impuesto sobre sociedades y a obligaciones de información continuadas. La necesidad de realizar una auditoría financiera reglamentaria depende de las circunstancias de la empresa y de los umbrales aplicables. Una PT PMA no es simplemente un mecanismo de reducción fiscal, sino que conlleva requisitos de cumplimiento que suponen un coste continuo.
- Titular legal frente a beneficiario de los ingresos. En los acuerdos en los que el derecho registrado lo ostenta una entidad y los ingresos por alquiler se transfieren a través de una sociedad gestora a otra, cada parte de la cadena tiene obligaciones fiscales distintas. La norma PBB-P2 se aplica al contribuyente identificado legalmente; el tratamiento fiscal de los ingresos depende de la parte que los perciba legalmente, del acuerdo contractual de representación o gestión y del régimen fiscal aplicable, y no simplemente de quién cobre el pago.
A modo de ejemplo: dos inversores extranjeros con modalidades comparables de propiedad de una villa en Bali —uno mediante un contrato de arrendamiento y otro a través de una PT PMA titular de un HGB— se enfrentan a costes fiscales anuales distintos, a estructuras impositivas diferentes sobre los ingresos por alquiler y a obligaciones fiscales distintas en caso de una eventual transmisión. Ninguna de las dos modalidades es intrínsecamente más sencilla. Ambos requieren un asesoramiento adaptado a la situación de residencia del inversor concreto, a la situación en materia de convenios fiscales con su país de origen y al uso previsto.
Encuentra una propiedad en Bali que se ajuste a tu presupuesto total
Indica a ULU Homes tu presupuesto, la zona que prefieres y el uso que le vas a dar a la vivienda. Te ayudaremos a seleccionar las propiedades adecuadas e identificaremos qué gastos de la transacción requieren una confirmación por separado.
Buscar una villa
Impuestos sobre los ingresos por alquiler
Los ingresos por alquiler de inmuebles en Bali están sujetos a impuestos en Indonesia, pero la normativa aplicable depende de cómo se clasifique dicha actividad. Esta distinción suele dar lugar a malentendidos, y aplicar una suposición errónea a una actividad de alquiler de villas puede dar lugar tanto a un pago insuficiente como a un pago excesivo.
Ingresos por alquiler a largo plazo
Cuando el propietario de un inmueble alquila terrenos y edificios en virtud de un contrato de arrendamiento ordinario —un contrato residencial o comercial en el que el arrendatario ocupa y utiliza el inmueble sin que el arrendador preste servicios de alojamiento sustanciales—, los ingresos se clasifican como PP n.º 34 de 2017. Este reglamento establece un PPh final del 10% sobre el importe bruto del alquiler, que pueden incluir gastos adicionales relacionados con el contrato de alquiler y no solo el importe del alquiler base.
El carácter definitivo de este impuesto implica que se calcula sobre el importe bruto imponible total percibido, sin deducir previamente los costes operativos ni los gastos del arrendador. Esto difiere del funcionamiento del impuesto sobre la renta en los sistemas que permiten aplicar deducciones antes de aplicar el tipo impositivo.
Ejemplo: un propietario que perciba 120 000 000 IDR al año en concepto de ingresos brutos por alquiler que cumplan los requisitos, en virtud de un contrato ordinario de arrendamiento de terrenos y edificios, debe pagar:
10% × 120 000 000 IDR = 12 000 000 IDR
En este ejemplo se parte de la base de que 120 000 000 IDR constituyen el importe bruto total sujeto a impuestos. Al considerar un contrato de arrendamiento a largo plazo en el que la contraprestación total se abona por adelantado o en grandes plazos, el PPh definitivo 10% debe analizarse en función de la contraprestación bruta real del arrendamiento, la facturación y las condiciones de pago, en lugar de dar por sentado automáticamente que se devenga en plazos anuales iguales.
Cuando el arrendatario es una persona jurídica indonesia o una entidad con obligaciones legales de retención, normalmente retiene y ingresa este PPh en nombre del arrendador. Cuando el arrendatario es una persona física, el arrendador puede ser responsable de la autodeclaración. Se debe confirmar el mecanismo aplicable para cada acuerdo concreto.
La normativa que regula este impuesto se publica en el Página web de la Dirección General de Impuestos.
Alquileres de villas a corto plazo
El alojamiento turístico de corta estancia —villas anunciadas en plataformas de reservas para estancias nocturnas o semanales— no entra automáticamente en el ámbito de aplicación de la norma 10% del PPh, que se aplica a los arrendamientos ordinarios de terrenos y edificios. La diferencia fundamental radica en la naturaleza de la actividad: la prestación de servicios de alojamiento con la hospitalidad asociada se trata de forma distinta al simple alquiler de inmuebles.
El alquiler inmobiliario a largo plazo y el alojamiento para estancias cortas no están sujetos automáticamente a las mismas normas fiscales.
Cuando la operación se ajusta a la definición legal de servicios de alojamiento hotelero sujetos a impuestos, por lo general queda excluida del ámbito de aplicación del IVA nacional en virtud del PMK 70/2022 y, en su lugar, puede estar sujeta a PBJT — el impuesto local sobre el alojamiento aplicable a los servicios hoteleros. El PBJT es un impuesto local sobre el consumo que, por lo general, corre a cargo del cliente y que el prestador del servicio recauda y ingresa en la regencia (kabupaten) o ciudad (kota) correspondiente. La base imponible, las exenciones y el tipo impositivo se establecen mediante normativa local y deben confirmarse en la regencia o ciudad correspondiente. No todas las villas que aparecen en una plataforma de reservas se consideran automáticamente un servicio de alojamiento hotelero; la clasificación depende de la actividad real y de los permisos aplicables. Otros servicios prestados por separado o clasificados de forma diferente pueden estar sujetos a un tratamiento distinto en materia de IVA. Las obligaciones del operador en materia de impuesto sobre la renta deben evaluarse por separado.
El modelo habitual de inversión en Bali —en el que un inversor extranjero ostenta los derechos mediante un contrato de arrendamiento o una PT PMA y contrata a una empresa gestora para que se encargue de los alquileres de corta estancia— genera una cadena de flujos de ingresos. La comisión de la empresa gestora, los ingresos netos del propietario de la villa, el registro en el PBJT y el impuesto sobre la renta de las cantidades distribuidas se rigen, cada uno de ellos, por normas distintas. El hecho de canalizar los ingresos a través de una empresa gestora no determina el tratamiento fiscal; es necesario rastrear quién recibe qué ingresos y qué régimen fiscal se aplica a cada beneficiario.
Impuestos al vender una propiedad
Cuando el titular de un derecho inmobiliario inscrito cede dicho derecho, un impuesto sobre la renta definitivo por la transmisión de los derechos sobre el terreno y el edificio se aplica en virtud de la GR 34/2016. En el caso general de sujeción, el vendedor abona este impuesto a 2,51 TP231T del valor bruto de la transferencia.
A modo de ejemplo ilustrativo: una transmisión de un derecho registrado por un importe de 4.000.000.000 IDR genera un impuesto a cargo del vendedor de:
2,51 TP231T × 4 000 000 000 IDR = 100 000 000 IDR
En el caso de las operaciones sujetas al régimen general del impuesto sobre transmisiones patrimoniales 2.5%, el impuesto se calcula sobre el valor bruto de la transmisión y no sobre la ganancia neta, incluso cuando no se obtenga beneficio alguno. En determinados tipos de operaciones pueden aplicarse disposiciones especiales y tipos impositivos diferentes, por lo que conviene confirmar el tratamiento aplicable antes de estructurar la operación.
En el caso de un arrendamiento contractual, las consecuencias fiscales al momento de la salida dependen de lo que se transfiera. La cesión de un contrato de arrendamiento de una parte a otra no constituye una transferencia de derechos registrados en el mismo sentido, por lo que el análisis fiscal aplicable será diferente. La venta de acciones de una PT PMA es una operación distinta de la transferencia directa de derechos sobre terrenos. La venta de acciones debe evaluarse por separado, teniendo en cuenta la residencia del vendedor, las normas de retención aplicables y cualquier disposición contra la elusión fiscal; no debe darse por sentado que vaya a producir un único resultado predeterminado.
La venta o cesión de un derecho de arrendamiento contractual no está sujeta automáticamente al mismo régimen fiscal que la transmisión de un derecho inmobiliario inscrito en el registro. El tratamiento fiscal depende de si la operación es una cesión de derechos contractuales, un nuevo contrato de arrendamiento, una transmisión de otro activo sujeto a impuestos o una operación societaria. Antes de comercializar el plazo restante del contrato de arrendamiento, solicite asesoramiento sobre el tratamiento fiscal de la estructura propuesta e identifique cualquier coste de autorización, registro o de carácter contractual.
Los pagos pendientes por concepto de PBB deben verificarse y resolverse antes de la finalización del proceso. Los PPAT y las autoridades locales pueden exigir pruebas de los pagos previos durante los trámites de transferencia; comprueba los requisitos documentales aplicables a nivel local.
Ejemplos ilustrativos de impuestos sobre la propiedad en Bali
La tabla siguiente ilustra cómo interactúan los impuestos aplicables en tres situaciones habituales relacionadas con inmuebles en Bali, utilizando cifras redondas a título ilustrativo. Su objetivo es mostrar qué impuestos se aplican en cada situación, y no ofrecer una plantilla de cálculo válida para todos los inmuebles.
| Escenario | Impuestos aplicables | Base de cálculo | Qué hay que comprobar |
|---|---|---|---|
| Villa en régimen de arrendamiento a largo plazo (cuota de arrendamiento de 1.5B IDR durante el plazo acordado) | Impuesto sobre la renta (PPh) sobre los ingresos brutos por arrendamiento del propietario; Impuesto sobre bienes inmuebles (PBB-P2) (a menudo a cargo del arrendatario según lo estipulado en el contrato; comprueba que el contribuyente esté debidamente identificado) | PPh: por regla general, el 10% del importe bruto imponible del alquiler de terrenos y edificios; se debe confirmar el plazo aplicable para la retención en origen o el pago directo según lo establecido en el contrato y la normativa fiscal; PBB: tipo local × proporción imponible local × (NJOP − NJOPTKP) | Condiciones contractuales relativas a la distribución de impuestos; justificante de los pagos del impuesto sobre bienes inmuebles (PBB) por parte del propietario; situación del título de propiedad del propietario; identidad del contribuyente del PBB debidamente identificado |
| Transferencia de derechos registrada que cumple los requisitos (transacción de 3.000 millones de IDR) | BPHTB (comprador); PPh del vendedor por la transmisión; IVA, si procede | BPHTB: 5% × (3.000 millones de IDR − NPOPTKP local, con un mínimo de 80 millones de IDR para la primera adquisición); PPh del vendedor: 2,5% × 3.000 millones de IDR | NPOPTKP local real; NJOP frente al precio de transacción; cumplimiento por parte del vendedor; aplicabilidad del IVA y tipo efectivo |
| Villa que genera ingresos por alquiler (200 millones de IDR anuales en reservas de alojamiento) | PBB-P2 anual; cuando la actividad se ajuste a la definición legal de servicios de alojamiento hotelero sujetos a impuestos, podrá aplicarse el PBJT; impuesto sobre la renta del operador | El PBB se calcula en función del NJOP y de la proporción imponible local; el PBJT se calcula sobre la contraprestación imponible definida a nivel local, aplicando el tipo impositivo local; el impuesto sobre la renta se aplica según el régimen correspondiente. | Estructura operativa; si la actividad cumple los requisitos para considerarse «servicios de alojamiento hotelero» según la normativa aplicable; registro en el PBJT; base imponible, exenciones y tipo impositivo definidos a nivel local; obligaciones fiscales independientes de la sociedad gestora |
Estos cálculos son meramente ilustrativos. Las obligaciones fiscales reales dependen de la operación concreta, de la normativa local y nacional aplicable y de las valoraciones catastrales.
Dos inmuebles con el mismo precio pueden tener perfiles fiscales significativamente diferentes. Una villa cuyo NJOP se haya reevaluado recientemente puede estar sujeta a un PBB anual distinto al de un inmueble comparable en otros aspectos, pero el importe final de la factura también depende de la proporción imponible local, el tipo impositivo y las desgravaciones aplicables, y no solo del NJOP. Una propiedad situada en un kabupaten puede estar sujeta a un tipo impositivo del PBJT diferente al de una propiedad idéntica en otra parte de la isla. El precio de venta por sí solo dice muy poco sobre las obligaciones fiscales vigentes.
Encuentra una propiedad en Bali que se adapte a tus planes. ULU Homes puede ayudarte a buscar chalés y apartamentos según la ubicación que prefieras, tu presupuesto y el uso que les vayas a dar. Empieza a buscar tu vivienda.
Explicación de los términos relacionados con el impuesto sobre bienes inmuebles en Bali
| Término | Significado |
|---|---|
| PBB-P2 | Impuesto anual local sobre terrenos y edificios |
| BPHTB | Impuesto sobre la adquisición de terrenos o derechos de construcción que cumplan los requisitos |
| PPh | Impuesto sobre la renta de Indonesia |
| PPN / IVA | Impuesto sobre el valor añadido |
| PBJT | Impuesto local sobre determinados bienes y servicios, incluidos los servicios hoteleros que cumplan los requisitos |
| NJOP | Valor catastral oficial utilizado para el impuesto sobre bienes inmuebles |
| NJOPTKP | Parte no sujeta a impuestos del NJOP para el PBB-P2 |
| NPOPTKP | Valor de adquisición no sujeto a impuestos para el BPHTB |
| SPPT PBB | Notificación de la valoración anual del impuesto sobre bienes inmuebles |
| NOP | Número de identificación fiscal |
| NPWP | Número de identificación fiscal de Indonesia |
| PPAT | Funcionario autorizado para redactar escrituras de transmisión de derechos sobre bienes inmuebles específicas |
Cómo evitar sorpresas fiscales
Algunas disputas relacionadas con el impuesto sobre bienes inmuebles pueden evitarse si se consultan los registros disponibles antes de firmar. El asesoramiento independiente puede ayudar a identificar errores y riesgos de incumplimiento, pero no puede eliminarlos. Una revisión estructurada previa a la compra permite abordar muchos problemas habituales.
- Solicita la última versión del SPPT PBB. La notificación fiscal anual incluye el NOP, el NJOP, el NJOPTKP aplicable, el impuesto calculado y la fecha de vencimiento. Solicita los datos de los últimos dos o tres años para detectar posibles revisiones recientes de la valoración y confirmar la clasificación fiscal de la propiedad.
- Comprueba el justificante del pago del PBB. El vendedor o el propietario del inmueble deben estar en posesión de los recibos correspondientes a los últimos ejercicios fiscales. Es necesario comprobar y regularizar cualquier impago pendiente del impuesto sobre bienes inmuebles (PBB) antes de formalizar la compraventa, y es posible que la PPAT o las autoridades locales exijan pruebas de los pagos anteriores durante los trámites de la transmisión.
- Confirma el NOP y la descripción del inmueble. El «Nomor Objek Pajak» que figura en el SPPT debe coincidir con la parcela y los edificios descritos en la escritura de propiedad y en el borrador del contrato. Las discrepancias pueden indicar problemas administrativos sin resolver o mejoras no registradas.
- Revisa el título de propiedad y el tipo de derecho correspondiente. Comprueba si el derecho es un «Hak Milik», un «Hak Pakai», un «HGB» o un contrato de arrendamiento. El tipo de derecho determina qué impuestos de adquisición se aplican, quién puede ser titular del mismo y cómo se estructurará cualquier futura transmisión.
- Consulta la normativa fiscal regional aplicable. Confirma el NPOPTKP correspondiente al BPHTB, el tipo impositivo local del PBB-P2 y la proporción imponible, así como el tipo impositivo del PBJT para el kabupaten o la kota en cuestión. Estos se fijan a nivel local y pueden no coincidir con las cifras que figuran en las guías generales disponibles en Internet.
- Solicita un desglose por escrito de los impuestos sobre las transacciones. El contrato firmado debe especificar qué parte se hace cargo del BPHTB, del impuesto sobre la renta (PPh) del vendedor, del IVA, de los gastos notariales y de los gastos de registro. Los acuerdos verbales sobre el reparto de los costes carecen de valor práctico una vez que surge un conflicto.
- Aclara la estructura de los ingresos por alquiler. Si tiene previsto obtener ingresos de la propiedad, confirme desde el principio si el acuerdo se considerará un arrendamiento ordinario de terreno y edificio o una actividad de prestación de servicios de alojamiento. El régimen fiscal aplicable difiere considerablemente, incluyendo el tratamiento de los ingresos brutos y el papel del PBJT.
- Encargar una revisión fiscal profesional e independiente. En el caso de transacciones relacionadas con estructuras PT PMA, inmuebles de uso mixto o flujos de ingresos transfronterizos, un análisis independiente realizado por un asesor fiscal indonesio cualificado puede detectar posibles incumplimientos normativos antes de la firma y reducir el riesgo de tener que realizar costosas correcciones tras el cierre de la operación.
Estas comprobaciones son aplicables tanto si realizas la compra a nivel local como si gestionas el proceso desde otro país. Para consultar una lista detallada de los documentos necesarios, consulta el «Lista de comprobación para la diligencia debida en la compra de inmuebles en Bali«.
Antes de firmar, solicita el último aviso del PBB, el justificante de pago y un desglose por escrito en el que se indique quién corre con cada impuesto sobre las transacciones.
¿Estás listo para comparar inmuebles en Bali?
Indícanos tu ubicación preferida, tu presupuesto y el tipo de vivienda que buscas. ULU Homes puede ayudarte a comparar las opciones disponibles y a saber qué documentos de la transacción debes solicitar antes de comprometerte.
Encuentra una vivienda en Bali
Reflexiones finales
Los impuestos sobre la propiedad en Bali se aplican en cuatro fases distintas —adquisición, tenencia anual, ingresos por alquiler y venta— y no existe un tipo impositivo ni un cálculo único que las abarque todas. El coste fiscal total de poseer una propiedad en Bali no puede deducirse a partir de una sola cifra; depende de la estructura de la transacción, del tipo de derecho sobre el suelo, de la ubicación de la propiedad y de la situación fiscal de las partes implicadas.
Tanto la estructura jurídica como la ubicación influyen en los resultados de formas que es fácil subestimar. Los tipos del PBB-P2, las proporciones imponibles y los umbrales del BPHTB varían de un kabupaten a otro. La diferencia entre un arrendamiento contractual y una transferencia de derechos registrada determina qué impuestos de adquisición se aplican y quién es el contribuyente legalmente identificado. La diferencia entre un arrendamiento ordinario a largo plazo y una explotación de alojamiento de corta estancia modifica la forma en que se gravan los ingresos por alquiler y qué impuestos se aplican. Cada una de estas variables influye en el coste anual real de la propiedad.
La implicación práctica es clara: ten en cuenta la dimensión fiscal en tu planificación antes de asumir cualquier compromiso, no después. Solicita el SPPT PBB y los recibos de pago recientes, confirma por escrito qué parte asume cada impuesto sobre la transacción y comprueba cómo se clasificarán tus ingresos por alquiler si tienes intención de obtener beneficios de la propiedad. ULU Homes puede ayudarte a explorar opciones inmobiliarias en diferentes ubicaciones de Bali, adaptadas a tu presupuesto y a tus necesidades. Para cuestiones específicas relacionadas con tus obligaciones fiscales, tu estructura jurídica o tu situación de residencia, consulta a un asesor fiscal indonesio cualificado o a un PPAT autorizado dentro de su ámbito de competencia.
La información contenida en este artículo se ofrece únicamente a título orientativo y no constituye asesoramiento jurídico ni fiscal. La normativa fiscal, los tipos impositivos locales y las condiciones de los incentivos gubernamentales están sujetos a cambios. Consulte con un profesional cualificado para confirmar las obligaciones aplicables a su transacción y circunstancias concretas.
 Inmobiliaria en Georgia
 Inmobiliaria en Chipre
 Inmobiliaria en los EAU
 Inmobiliaria en Montenegro
 Inmobiliaria en Tailandia
 El mercado inmobiliario en España
 El mercado inmobiliario en Arabia Saudí
 Inmobiliaria en Turquía
 Inmobiliaria en Zanzíbar
 +62 895 001 924 667
 hello@ulu-homes.id
 Tibubeneng, Canggu, Kuta Utara, Badung Regency, Bali 80361, Indonesia


 Obtener catálogo de objetos TOP-7