
 +62 895 001 924 667


No existe un indicador de referencia fiable del rendimiento neto por alquiler para las villas de Bali que abarque toda la isla. El rendimiento real en efectivo depende del coste de adquisición, las pernoctaciones registradas, los precios, los gastos de explotación, los impuestos y la duración del contrato de alquiler; y la combinación de estas variables da lugar a una amplia variedad de resultados según las diferentes propiedades, ubicaciones y estructuras de propiedad. Algunos materiales de marketing de villas anuncian rendimientos brutos por alquiler de dos dígitos. Se trata de proyecciones, a menos que estén respaldadas por registros operativos verificados, y no incluyen los costes que debe asumir el propietario.
Según Datos de AirDNA sobre alquileres a corto plazo en Bali (actualizado el 27 de octubre de 2026, con datos hasta septiembre de 2026), había aproximadamente 47 993 anuncios activos de alquiler a corto plazo en toda Bali, con una tarifa media diaria (ADR) de $130 y unos ingresos medios anuales de $24 800 por anuncio activo. Esas medias abarcan desde habitaciones económicas hasta villas de lujo, por lo que no pueden considerarse una previsión directa para una única propiedad de inversión, pero sirven de referencia para las expectativas sobre el entorno competitivo al que se enfrenta cualquier nuevo anuncio. Esta guía elabora un modelo financiero reproducible que abarca desde el capital total invertido hasta la rentabilidad en efectivo, simula tres escenarios de ingresos en paralelo, compara las principales ubicaciones de alquiler en función de sus características de mercado reales y establece los pasos de diligencia debida que un inversor debe seguir antes de comprometer su capital.
Rentabilidad del alquiler de villas en Bali en 2026: respuesta rápida
La rentabilidad del alquiler de villas en Bali depende del precio de adquisición, la tarifa por noche, la ocupación, los gastos de explotación, los impuestos y el plazo restante del contrato de alquiler. No existe una rentabilidad neta fiable para toda la isla que se aplique a todas las villas. En nuestro modelo de inversión ilustrativo $250 000, la rentabilidad anual en efectivo antes de impuestos, tras una reserva para gastos de capital, oscila entre el 3,29% en un escenario conservador y el 11,45% en un escenario optimista.
| Indicador clave | Cifra de 2026 |
|---|---|
| Anuncios activos de alquileres a corto plazo en Bali | 47,993 |
| Precio medio diario de los anuncios activos | $130 |
| Ingresos medios anuales por anuncio activo | $24,800 |
| Ocupación media de las noches disponibles | 57% |
| RevPAR medio | $74 |
| Inversión ilustrativa | $250,000 |
| Rendimiento en efectivo antes de impuestos, calculado de forma conservadora | 3.29% |
| Rendimiento en efectivo antes de impuestos en el escenario base | 7.44% |
| Rendimiento optimista en efectivo antes de impuestos | 11.45% |
| Periodo de recuperación de la inversión en el escenario base | Aproximadamente 13,4 años |
Estadísticas de mercado: AirDNA, actualizadas el 27 de octubre de 2026, que reflejan los datos hasta septiembre de 2026. Cifras de inversión: modelo financiero ilustrativo de ULU Homes, antes de impuestos sobre la renta, financiación y obligaciones adicionales no incluidas en el modelo. Estas cifras no constituyen una garantía de rentabilidad.
¿Qué rentabilidad por alquiler pueden ofrecer las villas de Bali?
La rentabilidad del alquiler no es una característica fija de una zona o de una categoría de inmuebles. Es el resultado de cuatro factores variables: el precio pagado por la adquisición del inmueble, la tarifa por noche que pagan los huéspedes, la proporción de noches que se reservan y los gastos en los que se incurre antes de que el propietario reciba ningún dinero. Si se modifica cualquiera de esas variables, la rentabilidad varía en consecuencia.
Esto significa que dos villas situadas en la misma calle pueden generar rendimientos sustancialmente diferentes: una porque el equipo de gestión fija los precios de forma dinámica y mantiene unas valoraciones sólidas en la plataforma, y la otra porque el propietario aceptó la primera oferta de gestión y aplicó una tarifa por noche fija. También significa que no es posible asignar de forma fiable un único porcentaje de rendimiento a un distrito. Lo que se cita como «rendimiento de Canggu» o «rendimiento de Uluwatu» agrupa propiedades con costes de adquisición, antigüedad, ubicación y estándares operativos muy diferentes.
Los principales factores que determinan la posición de una vivienda concreta dentro del rango de precios del mercado son:
- Capital total invertido — el denominador en todo cálculo de rentabilidad; pagar por encima del precio de mercado reduce la rentabilidad antes incluso de que se produzca la primera reserva, y el denominador debe incluir todas las comisiones de transacción, los gastos de acondicionamiento y los costes de licencia, no solo el precio de compra nominal
- Tarifa por noche y ubicación — La ubicación, la calidad del diseño, los servicios y el historial de opiniones de los huéspedes determinan directamente la tarifa media diaria (ADR) que se puede alcanzar.
- Calendario de ocupación — cuántas noches al año se reservan realmente, teniendo en cuenta los cierres por mantenimiento, el uso por parte de los propietarios y las fluctuaciones estacionales de la demanda
- Calidad de la gestión — Los gestores profesionales pueden mejorar la fijación de precios, la distribución y las operaciones, pero los resultados dependen de las comisiones, las características de los inmuebles, la ejecución y las condiciones del mercado; no se puede dar por sentada ninguna ventaja sistemática sin comparar el acuerdo de gestión específico, sus costes y los resultados verificados de forma independiente.
- Estructura de los costes de explotación — La relación entre los costes fijos (personal, suministros, seguros) y los costes variables (comisiones de la plataforma, gastos de limpieza por estancia) influye directamente en los ingresos netos en función de los distintos niveles de ocupación.
Una villa gestionada de forma profesional y situada en una zona con gran potencial puede superar la media del mercado de su zona. Por el contrario, una villa bien situada pero mal gestionada puede obtener resultados inferiores a la media, a pesar de sus ventajas físicas. Ninguno de estos resultados debe utilizarse para hacer generalizaciones sobre el mercado en su conjunto.
La rentabilidad anunciada de una villa es una estimación inicial, no una garantía de los ingresos que percibirá el inversor.
Rendimiento bruto frente a rendimiento neto de alquiler
Estas dos métricas se utilizan con frecuencia de forma indistinta en el sector inmobiliario, aunque miden aspectos totalmente diferentes. La tabla siguiente aclara las principales cifras de rentabilidad con las que se encontrará un inversor, qué incluye cada una de ellas y por qué es importante distinguirlas.
Rendimiento bruto frente a rendimiento neto: comparación de indicadores clave
| Métrica | Qué incluye | Lo que no incluye | Por qué lo utilizan los inversores |
|---|---|---|---|
| Ingresos brutos por reservas | Ingresos reales por alojamiento obtenidos de las reservas completadas; el tratamiento de las tasas de limpieza, los impuestos recaudados por la plataforma y los reembolsos debe definirse de forma coherente y aplicarse de la misma manera en todos los cálculos. | Cualquier deducción relacionada con la explotación o la propiedad | Comparación general del potencial de ingresos |
| Rendimiento bruto del alquiler | Ingresos brutos por reservas ÷ capital total invertido × 100 | Todos los gastos de explotación, impuestos y financiación | Comparación rápida entre diferentes propiedades; muy utilizada en marketing |
| Ingresos netos de explotación (NOI) | Ingresos brutos menos gastos de explotación ordinarios | Impuesto sobre la renta, gastos financieros, gastos de inversión | Rentabilidad operativa a nivel de inmueble antes de la deuda y los impuestos; la reserva para inversiones de capital no se deduce del NOI |
| Rendimiento en efectivo antes de impuestos tras la reserva para inversiones en activos fijos | (NOI menos la reserva prevista para inversiones de capital) ÷ capital invertido total × 100 | Impuesto sobre la renta, gastos financieros | Efectivo operativo disponible para el propietario tras deducir los gastos de funcionamiento y una reserva para futuras inversiones en activos fijos |
| Flujo de caja neto después de impuestos | Excedente de tesorería antes de impuestos, menos el impuesto sobre la renta aplicable, las obligaciones financieras, los pagos adicionales por arrendamiento y cualquier otro compromiso de tesorería necesario para mantener la inversión | Revalorización del capital, amortización durante el plazo del arrendamiento | Efectivo real del que dispone el propietario una vez satisfechas todas las obligaciones de pago aplicables |
| Rentabilidad total de la inversión | Flujos de efectivo netos más variación en el valor de los activos durante el período de tenencia | Depende en gran medida de las hipótesis sobre la reventa; no está garantizado | Comparación a largo plazo entre diferentes tipos de inversión |
Las fórmulas básicas:
Rentabilidad bruta por alquiler = Ingresos brutos anuales por reservas ÷ Capital total invertido × 100
Rendimiento en efectivo antes de impuestos tras la reserva para inversiones en activos fijos = (Ingresos brutos − gastos de explotación − reserva para inversiones en activos fijos) ÷ Capital total invertido × 100
Una regla que hay que respetar siempre: el denominador en todos los cálculos de rendimiento debe ser capital total invertido — el importe de la adquisición o compra del arrendamiento, los impuestos y tasas de la transacción, los costes de la diligencia debida, el acondicionamiento inicial, los costes de las licencias y cualquier capital adicional necesario para que la villa sea operativa. Utilizar únicamente el precio de compra nominal infla todas las cifras de rentabilidad. Al comparar dos propuestas de inversión, hay que asegurarse de que ambas utilicen el mismo denominador; un promotor que utilice el precio de compra y un analista independiente que utilice el capital total invertido no obtienen cifras comparables.
Los costes de financiación y el impuesto sobre la renta suelen excluirse de la rentabilidad bruta y neta del alquiler, tal y como se han definido anteriormente, pero reducen el efectivo que el propietario retiene en última instancia. Un inversor que utilice financiación mediante deuda para adquirir el inmueble debería modelar los pagos de intereses por separado y calcular su flujo de caja neto tras considerar las operaciones de financiación y los impuestos como el verdadero resultado final.
Un alto rendimiento bruto no significa automáticamente que la inversión sea rentable.
Cómo calcular la rentabilidad del alquiler de una villa
Un modelo reproducible resulta más útil que un porcentaje indicado. En esta sección se elabora uno a partir del capital total invertido y el rendimiento en efectivo, utilizando un único ejemplo ilustrativo; a continuación, se aplican tres escenarios mediante el mismo cálculo aritmético para mostrar la variedad de resultados posibles a partir de datos de entrada idénticos.
Un ejemplo práctico de inversión en una villa
Todas las cifras que aparecen a continuación son hipótesis ilustrativas salvo que se especifique lo contrario como datos de mercado procedentes de fuentes independientes. No se trata de previsiones relativas a ningún inmueble concreto y no constituyen garantía alguna de un resultado determinado.
- Capital total invertido: $250 000 (importe de la adquisición mediante arrendamiento o de la compra, más los gastos estimados de asesoramiento jurídico, notarial, de diligencia debida, de acondicionamiento inicial y de licencias)
- Tarifa media por noche (ADR): $180
- Ocupación anual según el calendario: 60% de las 365 noches
- Comisiones de la plataforma/OTA: 12% de ingresos brutos por reservas (tipo de interés multicanal mixto a título ilustrativo — véase la nota más abajo)
- Gastos de gestión inmobiliaria: 18% de ingresos brutos por reservas (hipótesis ilustrativa)
- Otros gastos de funcionamiento anuales: $6.500 (suministros, piscina y jardín, productos de limpieza, Internet, seguros, administración básica)
- Reserva de efectivo para mantenimiento anual y inversiones de capital: $2,500
Nota sobre las tarifas: Airbnb describe su modelo de tarifas de alojamiento en sus páginas oficiales de información, lo que indica una tarifa consolidada exclusiva para anfitriones de 15,51 TP352T para los anuncios aplicables en 2026. La tarifa de plataforma de 121 TP352T utilizada en este ejemplo es una tasa mixta ilustrativa que abarca varios canales de reserva, y no la tarifa vigente de Airbnb exclusiva para anfitriones. La tarifa real para cualquier anuncio y operador específicos debe confirmarse directamente a través de la plataforma y los acuerdos de gestión. Tanto la comisión de OTA de 12% como la comisión de gestión de 18% de este modelo se calculan de forma independiente sobre los ingresos brutos por reservas; antes de basarse en este resultado, deben sustituirse por las bases contractuales reales y las comisiones de canal aplicables. Si la comisión de gestión se cobra sobre ingresos netos tras En el caso de las deducciones OTA, el cálculo es diferente. Mezclar ambos conceptos es uno de los errores de modelización más habituales en el análisis de la inversión en villas.
Ejemplo de cálculo de la rentabilidad del alquiler de una villa en Bali (a título ilustrativo)
| Artículo | Cálculo | Importe anual |
|---|---|---|
| Noches reservadas | 365 × 60% | 219 noches |
| Ingresos brutos por reservas | 219 × $180 | $39,420 |
| Comisiones de plataformas/OTA (12%) | $39.420 × 12% | −$4.730 |
| Gastos de gestión inmobiliaria (18%) | $39.420 × 18% | −$7.096 |
| Otros gastos de funcionamiento anuales | Corregido | −$6.500 |
| Reserva de efectivo para mantenimiento y inversiones de capital | Corregido | −$2.500 |
| Superávit de caja operativo anual a título ilustrativo | Antes de impuestos sobre la renta y del servicio de la deuda | $18,594 |
| Rendimiento en efectivo antes de impuestos tras la reserva para inversiones de capital | $18 594 ÷ $250 000 × 100 | 7.44% |
¿A dónde va a parar cada $100 de ingresos por alquiler?
Utilizando el modelo ilustrativo del caso base, los ingresos anuales por reservas de $39.420 se distribuyen de la siguiente manera:
| Asignación | Importe anual | Por cada $100 de ingresos |
|---|---|---|
| Comisiones de las plataformas y las agencias de viajes online (OTA) | $4,730 | $12.00 |
| Gestión inmobiliaria | $7,096 | $18.00 |
| Otros gastos de explotación | $6,500 | $16.49 |
| Reserva para mantenimiento y inversiones de capital | $2,500 | $6.34 |
| Superávit de caja operativo antes de impuestos | $18,594 | $47.17 |
Las cantidades están redondeadas. Se excluyen los impuestos sobre la renta, la financiación, los pagos adicionales por arrendamiento y los costes no incluidos en el modelo.
Por cada $100 de ingresos por alojamiento, quedan aproximadamente $47 como excedente de tesorería operativo antes de impuestos, una vez deducidos los gastos y la reserva contemplados en este ejemplo. Esta cantidad no es necesariamente la que un inversor se lleva a casa después de impuestos.
El $18.594 es un superávit de caja operativo anual ilustrativo, una vez deducida una reserva para inversiones de capital de $2.500, pero antes de impuestos sobre la renta, servicio de la deuda, pagos adicionales por arrendamiento y cualquier coste no incluido en el modelo. La reserva para inversiones reduce el efectivo registrado en el modelo, pero se acumula para financiar gastos futuros, como la sustitución de electrodomésticos, el repintado o el equipamiento de la piscina. Si se excluye la reserva, la cifra antes de impuestos asciende a $21 094 (8,44% del capital total invertido), pero, en cualquier caso, surgirán gastos de inversión en el futuro y deberán financiarse de alguna manera.
Tres escenarios de ocupación
La misma villa, analizada partiendo de hipótesis conservadoras, básicas y optimistas, ilustra lo sensibles que son los resultados a tan solo dos variables: la tarifa media que pagan los huéspedes y la frecuencia con la que se reserva el alojamiento. El resto de datos —el capital total invertido, los porcentajes de comisión, los gastos fijos de funcionamiento y la reserva para inversiones— se mantienen idénticos en los tres escenarios.
Tres escenarios de ingresos por alquiler (a título ilustrativo: misma villa, misma estructura de costes)
| Escenario | ADR | Calendario de ocupación | Noches reservadas | Ingresos brutos | Superávit de caja antes de impuestos | Rendimiento en efectivo antes de impuestos |
|---|---|---|---|---|---|---|
| Conservador | $150 | 45% | 164 | $24,600 | $8,220 | 3.29% |
| Base | $180 | 60% | 219 | $39,420 | $18,594 | 7.44% |
| Optimista | $210 | 70% | 256 | $53,760 | $28,632 | 11.45% |
Estimación conservadora: plataforma $2.952 + gestión $4.428 + fijo $9.000 = $16.380. Superávit de caja: $24 600 − $16 380 = $8 220. Optimista: plataforma $6.451 + gestión $9.677 + fijo $9.000 = $25.128. Excedente de efectivo: $53 760 − $25 128 = $28 632.
¿Qué nivel de ocupación se necesita para cubrir los gastos de funcionamiento anuales?
Tomando como ejemplo el mismo modelo ilustrativo de villa, los costes operativos fijos anuales y la reserva para inversiones de capital ascienden a $9.000. Las comisiones combinadas de plataforma y gestión suponen un gasto de 30% de los ingresos por reservas.
Con un ADR de $180, cada noche reservada aporta $126 para cubrir esos costes anuales antes de impuestos y financiación.
| Métrica | Resultado ilustrativo |
|---|---|
| Gastos fijos anuales y reserva para inversiones de capital | $9,000 |
| ADR | $180 |
| Tarifas combinadas basadas en los ingresos | 30% |
| Cuota por noche reservada | $126 |
| Número de noches reservadas necesarias para cubrir los costes estimados | 72 noches |
| Se requiere el calendario de ocupación | Aproximadamente 19,61 TP352T |
Se trata de un umbral de equilibrio de tesorería operativa según los supuestos del modelo, no de un punto de equilibrio de la inversión. No permite recuperar la inversión inicial de $250 000 y no tiene en cuenta los impuestos sobre la renta, la financiación, las obligaciones adicionales derivadas de arrendamientos ni los costes imprevistos.
La diferencia entre la estimación conservadora y la optimista es de más de 8 puntos porcentuales de rendimiento en efectivo antes de impuestos sobre el mismo activo. Una inversión que parece viable a 7,44% resulta difícil de justificar a 3,29%, y no hay garantía de que una villa recién adquirida vaya a rendir según el escenario base en lugar del conservador, sobre todo durante el primer año de funcionamiento, cuando las valoraciones y el historial de reservas son limitados. Se trata de escenarios de pruebas de resistencia, no de un rango garantizado; los resultados reales pueden situarse fuera de cualquiera de estos tres casos.
Una breve aclaración sobre cómo se calcula la ocupación: AirDNA indica la ocupación como la proporción de noches que el anuncio está disponible para reservar, y no como proporción del total de 365 noches naturales. Muchos anuncios están bloqueados durante parte del año —por uso del propietario, mantenimiento o cierre estacional—, por lo que la cifra de noches disponibles suele ser superior a la de noches naturales. Una cifra de AirDNA de 57% de ocupación en noches disponibles no se traduce directamente en 57% de ocupación en noches naturales. Noches de calendario reservadas = noches disponibles × tasa de ocupación de las noches disponibles. Los escenarios de la tabla 3 utilizan la ocupación de calendario (noches reservadas ÷ 365), que es la base adecuada para modelar los ingresos anuales de una propiedad que el inversor posee durante todo el año.
¿Quieres comparar estas cifras con las de una villa real en Bali?
Indícanos tu presupuesto, la zona que prefieres y tu estrategia de alquiler. ULU Homes puede ayudarte a seleccionar las propiedades más adecuadas y a solicitar la información necesaria para evaluar su potencial de alquiler.
Buscar villas que se ajusten a mi presupuesto
Rentabilidad de los alquileres en Bali por zona
Bali no es un mercado único de alquiler. Las principales zonas de villas se diferencian en cuanto al perfil de los huéspedes, la densidad de la oferta, el precio máximo, la variación estacional y el tipo de viajero dispuesto a pagar un sobreprecio. Una villa en Canggu y otra en Ubud pueden tener unos costes de adquisición similares, pero se enfrentan a dinámicas de reserva totalmente diferentes.
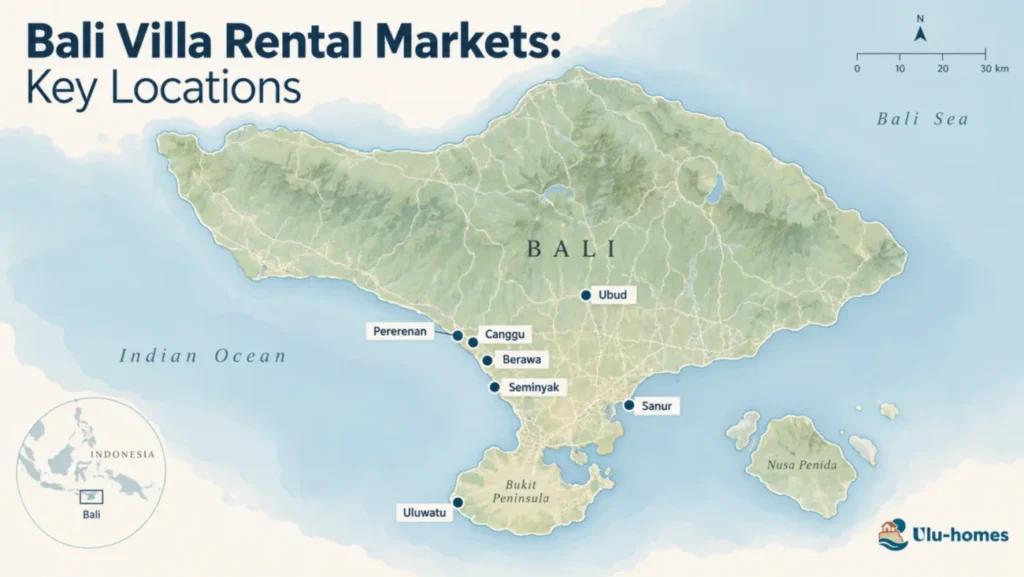
Comparativa de los mercados de alquiler de villas en Bali
| Ubicación | Principales necesidades de los huéspedes | Ventajas del alquiler | Principales riesgos | El más adecuado |
|---|---|---|---|---|
| Canggu y Berawa | Nómadas digitales, surfistas, parejas de unos treinta y tantos años, estancias cortas por motivos de ocio | Mercado de reservas dinámico, perfil de huéspedes variado, presencia bien consolidada en las plataformas | Alta densidad de oferta, congestión vial, aumento de los costes de adquisición | Los compradores dan prioridad a la amplitud de ocupación frente al ADR máximo |
| Pererenan | Viajeros que buscan un estilo de vida y una alternativa más tranquila a Canggu | Un panorama cada vez más dinámico de cafeterías y restaurantes, un atractivo en auge | Las infraestructuras aún están en fase de desarrollo, y la distancia a las sedes principales supone un inconveniente para algunos visitantes. | Inversores que aceptan el riesgo asociado a la ubicación en fases iniciales |
| Uluwatu y Pecatu | Viajeros aficionados al surf, mercado de lunas de miel, amantes del lujo exclusivo | Alto potencial de ADR en alojamientos adecuados, paisajes en lo alto de los acantilados, oferta limitada en el borde de los acantilados | Variaciones estacionales de la demanda, acceso por carretera limitado, a 45 minutos en coche del aeropuerto | Compradores que buscan un posicionamiento de gama alta y que aceptan la volatilidad en la ocupación |
| Seminyak | Viajeros habituales por motivos de ocio, parejas de nivel medio-alto, visitantes que repiten | Mercado consolidado, proximidad al aeropuerto y a los restaurantes, perfil de demanda contrastado | Precios elevados del suelo, viviendas antiguas que compiten con la nueva oferta y escasez de solares para nuevas construcciones | Los inversores prefieren adquirir empresas con un historial de resultados contrastado en lugar de proyectos en fase de desarrollo |
| Ubud | Huéspedes de retiros de bienestar, viajeros interesados en la cultura, huéspedes que buscan itinerarios de varias noches | Posicionamiento diferenciado, perfil de huéspedes distinto que no compite directamente con los corredores costeros | La distancia a la playa limita el mercado potencial; la temporada de lluvias puede reducir las reservas; y la base de clientes es más reducida | Compradores que buscan un posicionamiento en un nicho de mercado relacionado con un estilo de vida, con una menor intensidad operativa |
| Sanur | Familias, jubilados, viajeros habituales a la región de Asia-Pacífico, personas que buscan un ritmo de vida más tranquilo | Infraestructuras menos saturadas, menor congestión y proximidad a las terminales de lanchas rápidas de Nusa Penida | Un límite máximo de tarifa media diaria (ADR) más bajo para la mayoría de los tipos de alojamientos; atractivo limitado para el segmento de los jóvenes o los amantes de la vida nocturna | Los inversores conservadores o aquellos que se centran en el mercado del alquiler residencial a largo plazo |
Evolución de los alquileres a corto plazo en Bali por zonas: datos de 2026
Las siguientes cifras ilustran las diferencias en el rendimiento de los alquileres a corto plazo entre las principales zonas de inversión de Bali. Abarcan distintos tipos de alojamiento y no deben interpretarse como el rendimiento previsto de una villa concreta.
| Zona | Tarifa media por noche | Ocupación | Ingresos anuales por anuncio |
|---|---|---|---|
| Seminyak | 4,92 millones de rupias | 38.0% | 514 millones de rupias |
| Uluwatu | 4,32 millones de rupias | 46.2% | 491 millones de rupias |
| Pererenan | 3,68 millones de rupias | 40.2% | 386 millones de rupias |
| Canggu | 3,79 millones de rupias | 36.2% | 376 millones de rupias |
| Ubud | 2,00 millones de rupias | 36.6% | 206 millones de rupias |
Fuente: Cifras a nivel de zona de AirROI facilitadas por Rise Real Bali, septiembre de 2026. Los ingresos corresponden a los últimos 12 meses; las comparaciones interanuales abarcan el periodo comprendido entre agosto de 2025 y julio de 2026. Las cifras se expresan en rupias indonesias y reflejan la conversión de moneda realizada por la fuente. Se trata de estimaciones de terceros, no de estados de resultados operativos auditados de las villas.
Estas cifras no deben compararse directamente con los datos de ocupación de AirDNA para toda la isla de Bali sin comprobar la metodología, la selección de anuncios y las definiciones de «noches disponibles». Para evaluar una inversión concreta, se deben tomar como referencia villas comparables con un número similar de dormitorios, servicios, ubicación y disponibilidad de alquiler.
Hay varias aclaraciones importantes que se aplican a toda esta tabla. Ninguna de estas localidades constituye un mercado homogéneo dentro de sus propios límites. Los precios de compra locales, la competencia y la tarifa media diaria (ADR) que se puede alcanzar varían considerablemente dentro de cada distrito, por lo que deben contrastarse con villas comparables recientes a nivel de cada propiedad. El acceso por carretera, la proximidad a lugares de interés, las obras de construcción en los alrededores y el vecindario inmediato pueden influir tanto en las reservas como en los precios de formas que un resumen a nivel de distrito no puede reflejar.
El riesgo relacionado con la oferta merece una atención especial en Canggu, donde la construcción de villas y apartamentos ha sido considerable. Cuando la nueva oferta crece más rápido que las llegadas de turistas, tanto la tarifa media diaria (ADR) como la ocupación pueden reducirse simultáneamente. BPS: Oficina Nacional de Estadística de Indonesia Se registraron 685 994 llegadas de turistas internacionales a Bali solo en agosto de 2026, de las cuales los australianos representaron el 23,51% del total, unas cifras que reflejan una amplia demanda subyacente. El mismo informe de la BPS registra una ocupación hotelera del 68,19% en los establecimientos clasificados por estrellas y del 43,16% en los alojamientos sin clasificación por estrellas en agosto de 2026. Ninguna de estas cifras hoteleras permite predecir los resultados que obtendrá una villa privada concreta; los hoteles y las villas de alquiler a corto plazo atienden a segmentos de clientes diferentes a través de procesos de selección y reserva distintos, y las muestras estadísticas no son comparables.
¿Qué cambios se produjeron en el mercado del alquiler de Bali en 2026?
El informe de mercado de AirDNA correspondiente a septiembre de 2026 muestra que la tarifa media diaria de los alquileres a corto plazo en Bali descendió un 14,61 TP352T con respecto al mismo periodo del año anterior, mientras que la ocupación registrada aumentó un 27,31 TP352T y el RevPAR se incrementó un 9,71 TP352T. Los anuncios activos se redujeron en un 45,61 TP352T según la metodología de información de AirDNA.
Estos cambios ponen de manifiesto por qué los inversores no deben basarse en un único indicador principal. Una mayor ocupación no implica necesariamente tarifas por noche más elevadas, y una variación en el número de anuncios activos no demuestra por sí sola que la oferta física de villas haya disminuido.
Para la evaluación de inversiones, compara los resultados de, al menos, 12 meses de inmuebles similares, analiza por separado los precios y la ocupación, e investiga los cambios en la oferta de la competencia.
Fuente: Resumen del mercado de Bali de AirDNA, actualizado el 27 de octubre de 2026.
¿Influye el tamaño de la villa en la rentabilidad del alquiler?
El número de dormitorios influye tanto en el potencial de ingresos como en el coste de adquisición de una villa de alquiler. Las villas más grandes pueden alcanzar tarifas por noche más elevadas, pero también requieren una mayor inversión de capital y pueden conllevar mayores costes de personal, limpieza, mantenimiento y reformas.
Una villa de un dormitorio puede generar un porcentaje de rentabilidad mayor que una propiedad más grande si su precio de adquisición es lo suficientemente bajo en relación con sus ingresos por alquiler. Por el contrario, una villa más grande puede generar más ingresos totales en efectivo, aunque con un porcentaje de rentabilidad sobre el capital invertido menor.
| Superficie de la villa | Aspecto principal a tener en cuenta en materia de inversión |
|---|---|
| de 1 dormitorio | Un requisito de capital absoluto más bajo podría mejorar la rentabilidad porcentual |
| de 2 dormitorios | Equilibrio entre el coste de adquisición, la capacidad de acogida y los gastos de explotación |
| de 3 dormitorios | Mayor valor potencial de las reservas, pero mayores necesidades de capital y mantenimiento |
| 4 o más dormitorios | Reservas de grupos más numerosos, operaciones más complejas y una demanda potencialmente más variable |
No existe una categoría de habitaciones que ofrezca, de forma generalizada, la mayor rentabilidad. Compara las propiedades utilizando los mismos supuestos de alquiler, los costes totales de adquisición, datos reales de reservas comparables y la duración restante del contrato de alquiler.
Descubre las villas de Bali en Canggu

 Bali, Canggu, Babakan
 a partir de 300 m²

 Bali, Canggu, Sesehdesde 105м²
 Bali, Canggu, Berawaa partir de 192 m²
 Canggu, Berawaa partir de 36 m²
 Bali,Ubuddesde 120м²
¿Qué factores influyen en la ocupación de las villas?
La ocupación es la variable que la mayoría de los inversores subestiman antes de la compra y que la mayoría de las empresas gestoras presentan de forma optimista en sus previsiones. Dos villas con tarifas por noche idénticas pueden tener unos ingresos anuales radicalmente diferentes si una mantiene una ocupación de 65% días naturales y la otra alcanza los 45%.

Estacionalidad es uno de los factores de demanda más predecibles. Los periodos de máxima demanda en Bali —julio, agosto y el periodo comprendido entre diciembre y enero— pueden hacer que una villa bien situada alcance una alta ocupación. Los meses de temporada intermedia, de abril a junio y de septiembre a octubre, suelen presentar una demanda moderada. Durante los meses de la temporada de lluvias, desde noviembre hasta principios de marzo —salvo el periodo de Navidad y Año Nuevo—, la ocupación puede descender drásticamente en el caso de las villas que dependen de los turistas de ocio que buscan sol. Los patrones de demanda varían según el segmento inmobiliario; los retiros de bienestar y las villas orientadas al surf, por ejemplo, pueden seguir curvas estacionales diferentes. La elaboración de modelos anuales resulta más realista que aplicar una única tasa de ocupación fija para los doce meses.
Ubicación y accesibilidad influyen directamente en la conversión de reservas. Las villas situadas a poca distancia en coche de la playa o de una zona con locales de ocio reconocidos atraen más reservas espontáneas de estancias cortas. Las propiedades más apartadas necesitan un público específico —grupos que buscan un retiro, familias que buscan privacidad, huéspedes interesados en el bienestar— que es más reducido y puede requerir plazos de reserva más largos para llenarlas.
Opiniones y valoraciones Se van acumulando con el tiempo en las plataformas de reservas e influyen tanto en la tasa de conversión como en el precio que puede mantener un anuncio. Es posible que un anuncio nuevo necesite tiempo para acumular valoraciones e historial de reservas, pero el rendimiento durante el primer año no puede deducirse únicamente a partir del número de valoraciones; las características físicas del alojamiento, el precio y la calidad de la gestión son factores que influyen tanto como el historial de valoraciones.
Fijación dinámica de precios y distribución suelen ser los factores operativos decisivos. Una tarifa fija por noche que se aplique independientemente de la temporada, la competencia local o el plazo de reserva supone dejar de ingresar ingresos en los periodos de mayor demanda y perder reservas en los periodos de menor demanda.
Ingresos por noche natural Es una forma útil de comprender por qué maximizar la tarifa por noche no siempre es el objetivo adecuado: con una tarifa media diaria (ADR) de $250 y una ocupación calendario de 50%, los ingresos brutos anuales ascienden a aproximadamente $45.625; con una tarifa media diaria (ADR) de $200 y una ocupación calendario del 65%, son de aproximadamente $47 450, antes de gastos. La tarifa más baja con una mayor ocupación genera mayores ingresos anuales. El indicador estándar del sector RevPAR (ingresos por noche disponible) se calcula dividiendo los ingresos por alojamiento entre el número de noches en las que el establecimiento está disponible para reservas, y no entre las 365 noches naturales del año. Si una villa no está disponible durante parte del año, su RevPAR estándar diferirá de los ingresos por noche natural. Cualquiera de estas métricas pone de relieve la misma relación: la ocupación y la tarifa determinan conjuntamente los ingresos, no la tarifa por sí sola.
Si se mantiene el ADR en $180 y se aplican las comisiones combinadas del modelo basadas en los ingresos (30%), una variación de 10 puntos porcentuales en la ocupación anual modifica el superávit de caja anual antes de impuestos en aproximadamente $4.599. El efecto es significativo, pero más moderado que un cambio simultáneo tanto en la tarifa como en la ocupación, tal y como demuestran los tres escenarios de la tabla 3.
Gastos de explotación que reducen la rentabilidad neta

Cada una de las categorías de gastos que se indican a continuación reduce la diferencia entre los ingresos brutos por reservas y el dinero en efectivo que recibe el propietario. Antes de firmar un contrato de gestión o de formalizar una compra, solicita al operador o al vendedor un desglose detallado de cada una de ellas.
Costes variables (que varían en función de los ingresos o del número de estancias):
- Comisiones de las plataformas y las agencias de viajes online (OTA) — que se cobra como porcentaje de cada reserva; consulta la tarifa y la base sobre la que se aplica en el contrato de cuenta correspondiente. La estructura de tarifas consolidada de Airbnb exclusiva para anfitriones se describe en su páginas de recursos de alojamiento; las tarifas y las estructuras de los demás canales deben verificarse por separado
- Gastos de gestión inmobiliaria — normalmente un porcentaje de los ingresos brutos por reservas; aclara si se cobra antes o después de deducir las comisiones de las OTA, y qué servicios cubre
- Limpieza y lavandería — Se cobra por estancia; el importe varía en función del número de entradas y del tamaño de la villa.
- Productos de consumo para huéspedes — artículos de aseo, productos de bienvenida, café, menaje de cocina
Costes fijos y semifijos (relativamente estables, independientemente del volumen de reservas):
- Electricidad y agua — Las bombas de piscina, el aire acondicionado y el calentamiento de agua pueden suponer unos gastos considerables en una villa con piscina y un sistema de refrigeración de gran envergadura; solicita las facturas reales de los servicios públicos de los últimos 12 meses antes de la compra, ya que los extractos reales constituyen una base más fiable para las previsiones que las estimaciones genéricas.
- Mantenimiento de piscinas y jardines — tratamiento químico rutinario, mantenimiento de las zonas verdes y revisión de los equipos
- Plantilla — personal de limpieza, jardinero, conserje o personal de seguridad, en función del tamaño de la villa y de las expectativas locales en materia inmobiliaria; las obligaciones laborales según la legislación indonesia deben aclararse desde el principio
- Internet y servicios de streaming
- Seguros — cobertura de daños materiales y de responsabilidad civil, cuando esté disponible y sea aplicable
- Contabilidad, teneduría de libros y gestión fiscal
- Impuestos locales y tasas aplicables relacionadas con el alojamiento
Gastos periódicos y de capital:
- Sustitución de muebles, elementos fijos y electrodomésticos — Estos activos se deprecian; es más fácil gestionar una reserva de efectivo que se aparta cada año que tener que hacer frente a una reforma de gran envergadura como gasto inesperado.
- Reparaciones estructurales y mantenimiento de gran envergadura
- Renovación previa a la temporada — repintado, limpieza a fondo, puesta a punto del jardín
Lista de comprobación de los gastos de funcionamiento que hay que solicitar a la empresa gestora o al proveedor:
- Estados detallados de los gastos de explotación correspondientes a los últimos 12-24 meses
- Facturas de servicios públicos (electricidad, agua) correspondientes al mismo periodo, con las lecturas de los contadores, si se dispone de ellas
- Aclaración por escrito sobre la base de cálculo de la comisión de gestión: ingresos brutos por reservas, ingresos netos tras deducir las comisiones de las OTA u otra fórmula acordada
- Desglose detallado de lo que está incluido en la cuota de gestión frente a lo que se cobra adicionalmente (por ejemplo, intervenciones de mantenimiento, limpieza a fondo, reparaciones importantes)
- Disposiciones relativas a la dotación de personal, costes laborales y cualquier obligación de indemnización por despido prevista en la legislación laboral indonesia
- Calendario de mantenimiento programado y de cualquier gasto que se haya aplazado
- Historial de gastos extraordinarios o de capital en los últimos tres años
A veces se utiliza una hipótesis de trabajo aproximada, según la cual los costes operativos combinados representan entre el 40 y el 55% de los ingresos brutos por reservas, para estimar rápidamente el rendimiento neto. Este rango es una forma simplificada de modelización a título ilustrativo, no una media de mercado auditada de forma independiente; los costes reales varían significativamente en función del tamaño de la villa, la estructura de personal, el estado físico y el modelo de gestión. Cualquier adquisición concreta debe modelarse a partir de cifras reales o estimadas por partida, y no basándose en una regla porcentual.
Alquiler a corto plazo frente a alquiler a largo plazo
La elección entre el alquiler por noches (alquiler a corto plazo, STR) y el arrendamiento a un único inquilino durante seis meses o más (alquiler a largo plazo, LTR) supone un auténtico equilibrio entre el límite máximo de ingresos y la carga operativa.
Alquiler a corto plazo ofrece un mayor potencial de ingresos por noche, sobre todo durante la temporada alta. Una villa de dos dormitorios bien gestionada, situada en una zona muy demandada, puede alcanzar una tarifa media diaria (ADR) que generaría unos ingresos anuales considerablemente superiores a los de la misma villa con un contrato de alquiler mensual fijo, siempre que la ocupación sea suficiente. Las contrapartidas son reales: cada reserva requiere limpieza, comunicación con los huéspedes, gestión de la plataforma y supervisión operativa. Los costes variables, como proporción de los ingresos, son más elevados. Los requisitos normativos para los alquileres a corto plazo —licencias de alojamiento comercial, cumplimiento de la normativa urbanística, registro fiscal— son más exigentes que para un simple alquiler residencial. Además, la estacionalidad introduce una volatilidad en los ingresos que un contrato de alquiler fijo elimina.
Alquiler a largo plazo Ofrece unos ingresos fijos por contrato que se abonan mensualmente o trimestralmente. Los gastos de gestión son menores: no hay que pagar por la limpieza de cada estancia, no hay comisiones a las plataformas y hay menos demandas de servicio por parte de los huéspedes. La previsibilidad del flujo de caja facilita la planificación. Las limitaciones son un techo de ingresos más bajo y una menor flexibilidad personal con respecto a la propiedad, además del riesgo de que se produzca un periodo de desocupación entre inquilinos.
Alquiler a corto plazo frente a alquiler a largo plazo: comparación ilustrativa de los ingresos
En el siguiente ejemplo se comparan dos estrategias de alquiler para la misma vivienda utilizando cifras hipotéticas, no verificadas en el mercado.
| Métrica | Alquiler a corto plazo | Alquiler a largo plazo |
|---|---|---|
| Ingresos brutos anuales por alquileres | $39,420 | $30,000 |
| Comisiones de las OTA | $4,730 | $0 |
| Gestión inmobiliaria | $7,096 | $1,500 |
| Otros gastos de explotación | $6,500 | $2,500 |
| Reserva para inversiones de capital | $2,500 | $2,500 |
| Superávit de caja anual antes de impuestos | $18,594 | $23,500 |
| Rendimiento en efectivo antes de impuestos del $250.000 | 7.44% | 9.40% |
Supuestos meramente ilustrativos. La columna «LTR» parte de la base de un alquiler mensual de $2.500 cobrado durante 12 meses, unos gastos de gestión de 5% y los gastos del propietario indicados. No se afirma en modo alguno que estos alquileres o costes sean alcanzables para una villa concreta en Bali. No se han tenido en cuenta en el modelo la vacante de inquilinos, los costes de arrendamiento, los impuestos sobre la renta, la financiación ni los pagos adicionales por arrendamiento.
En este ejemplo concreto, el alquiler a largo plazo genera un superávit de caja anual antes de impuestos mayor, a pesar de que los ingresos brutos sean menores. Esto ilustra por qué la estrategia con los ingresos nominales más elevados no es necesariamente la que deja más dinero en manos del inversor.
Aspectos clave a tener en cuenta al comparar ambos modelos:
- ¿La licencia y el permiso de urbanismo actuales del inmueble permiten el alojamiento comercial nocturno o solo el uso residencial?
- ¿Permite el contrato de arrendamiento subyacente (en una estructura de arrendamiento) la actividad de alquiler turístico a corto plazo (STR), o limita el uso de la propiedad al uso personal?
- ¿Está el inversor dispuesto a sufragar los gastos de una gestión profesional de alojamientos turísticos de corta duración (STR) o a participar activamente en ella?
- En el escenario conservador de ocupación, ¿sigue el STR superando al LTR en términos de flujo de caja neto, o se convierte el LTR en la opción más racional?
- ¿El mercado turístico de esa localidad concreta permite aplicar la tarifa por noche necesaria para que el alquiler vacacional a corto plazo (STR) justifique sus mayores costes operativos?
La comparación siempre debe realizarse sobre la base del flujo de caja neto equivalente, una vez deducidos todos los costes de cada modelo, y no comparando los ingresos brutos de los alquileres a corto plazo (STR) con los ingresos netos de los alquileres a largo plazo (LTR). Para que una comparación resulte útil, es necesario aplicar la misma disciplina a ambas partes.
Compara villas según diferentes estrategias de alquiler
 Bali, Canggudesde 80м²
 Bali, Bukita partir de 480 м²
Cómo influye el régimen de arrendamiento en la rentabilidad de las inversiones
La mayoría de las inversiones en villas a las que pueden acceder los particulares extranjeros en Bali consisten en contratos de arrendamiento —un derecho contractual a utilizar una propiedad y obtener ingresos de ella durante un periodo determinado, en lugar de la titularidad del terreno—. Las implicaciones financieras de esta estructura son más importantes de lo que sugiere la simple cifra de rentabilidad anual, y suelen explicarse de forma insuficiente en los materiales de promoción de las villas.
Las personas físicas extranjeras no pueden adquirir el título de propiedad indonesio «Hak Milik» (propiedad plena). En función de los requisitos de elegibilidad y de la estructura de la transacción, los derechos sobre los inmuebles pueden consistir en derechos contractuales de arrendamiento o en derechos sobre el suelo que cumplan los requisitos, mientras que una sociedad indonesia de tipo PT PMA puede ostentar derechos elegibles, como el «HGB» (Hak Guna Bangunan), siempre que se cumplan los requisitos aplicables. La titularidad legal, el contrato de arrendamiento, la entidad operadora y la licencia comercial deben comprobarse por separado. Para obtener una explicación detallada de las estructuras de propiedad disponibles para los compradores extranjeros, véase «Arrendamiento frente a propiedad plena en Bali«.
El plazo restante del contrato de arrendamiento define el horizonte de inversión. Una villa a la que le quedan 25 años de contrato de arrendamiento presenta un perfil de inversión sustancialmente diferente al de otra a la que le quedan 12 años, aunque ambas generen la misma rentabilidad en efectivo durante el primer año. El contrato de arrendamiento de 12 años tiene un horizonte de ingresos más corto y un margen cada vez más reducido en el que es realista esperar una reventa a un precio razonable; cualquier futuro comprador aplicará el mismo análisis del plazo de arrendamiento.
El cálculo del periodo de amortización Es un indicador de alerta útil para las inversiones en arrendamientos. Utilizando el escenario base de la tabla 3 ($18 594 de excedente de caja anual antes de impuestos sobre un capital total invertido de $250 000), el plazo de recuperación simple es de aproximadamente 13,4 años. Este cálculo no tiene en cuenta el impuesto sobre la renta, los costes de financiación, la inflación, los periodos de inactividad, la reinversión ni el valor temporal del dinero. Un contrato de arrendamiento con una vigencia restante de 25 años dejaría unos 11,6 años tras esa amortización hipotética, pero de esta cifra por sí sola no se puede deducir ningún valor de reventa ni el resultado de una posible renovación. Comparar la amortización simple con la vigencia restante del contrato de arrendamiento es un indicador de alerta útil, pero una decisión de inversión completa debería tener en cuenta los flujos de caja descontados, los posibles ingresos por salida de la inversión y los escenarios pesimistas.
Según el escenario conservador ($8.220 al año), el plazo de recuperación simple supera los 30 años. Este plazo es más largo que los 25 años de arrendamiento que se asumen en el ejemplo, lo que significa que, si los supuestos no cambian, la inversión inicial no se recuperaría únicamente mediante el superávit de caja operativo durante el plazo de dicho arrendamiento.
Renovación del contrato de alquiler Se trata de una negociación independiente con el propietario del terreno, no de un derecho automático, y conlleva sus propios costes. El precio de la prórroga, la disposición del propietario a renovarla y las condiciones del acuerdo prorrogado no están garantizados en el momento de la compra original. Una villa con un contrato de arrendamiento de 25 años y una expectativa de renovación informal no documentada no es equivalente a una con un contrato de arrendamiento de 25 años y una cláusula de renovación por escrito a un precio acordado previamente.
Identificación de los indicadores clave:
- Rendimiento en efectivo antes de impuestos — superávit de tesorería operativo anual expresado como porcentaje del capital invertido total; refleja únicamente los resultados del ejercicio en curso
- Plazo de amortización — años necesarios para recuperar el capital total invertido únicamente mediante los ingresos, con un superávit anual constante; útil como prueba de resistencia, no como resultado garantizado
- Rentabilidad total — ingresos acumulados más el producto neto de la reventa en el momento de la salida; depende totalmente del precio de reventa que se pueda obtener y del plazo restante del contrato de arrendamiento
- TIR (tasa interna de rentabilidad) — mide la tasa de descuento a la que el valor actual neto de los flujos de caja previstos es igual a cero; resulta útil para comparar escenarios de inversión con diferentes calendarios de flujos de caja, pero debe tenerse en cuenta junto con el VAN, los ingresos totales en efectivo, las necesidades de capital y los riesgos relacionados con la duración del arrendamiento, en lugar de analizarse de forma aislada
Los ingresos por alquiler y la rentabilidad de una inversión a largo plazo no son lo mismo.
Por qué un rendimiento en efectivo anual del 7,44% no equivale a una rentabilidad de la inversión a lo largo de toda la vida del 7,44%
Tomemos como ejemplo una villa con un capital invertido total de $250.000, un superávit de caja anual antes de impuestos de $18.594 y un contrato de arrendamiento con una vigencia restante de 25 años.
Si ese superávit de caja se mantuviera sin cambios durante los 25 años, el superávit de caja acumulado sin descontar ascendería a $464.850 antes de impuestos sobre la renta, financiación, gastos extraordinarios y cualquier pago adicional por arrendamiento.
Esto no significa que el inversor obtenga un beneficio de $464.850. También hay que recuperar la inversión inicial de $250.000, y los flujos de caja futuros tienen un valor inferior al del efectivo recibido hoy. Los ingresos por reventa, los pagos por prórroga del arrendamiento y el valor terminal deben modelizarse por separado.
Por lo tanto, un análisis completo de la inversión debería incluir los flujos de caja anuales, la tasa de descuento, la duración restante del contrato de arrendamiento, los gastos de capital, los posibles ingresos por salida y los escenarios pesimistas.
Nota sobre la amortización del derecho de arrendamiento: el valor económico del arrendamiento restante se reduce con cada año que pasa, lo que afecta al precio de reventa. Se trata de un factor que se tiene en cuenta en el análisis de la rentabilidad total, no de un pago en efectivo anual que figure en el flujo de caja operativo. No lo consideres un coste que reduce los ingresos anuales por alquiler, pero sí tenlo en cuenta a la hora de evaluar la rentabilidad a largo plazo de la inversión.
Impuestos, licencias y riesgos legales
La capacidad de obtener ingresos por alquiler de forma legal y gestionarlos de manera eficiente depende de varios factores específicos de cada inmueble. Los errores en este ámbito no solo suponen un inconveniente, sino que pueden acarrear multas, la suspensión de la actividad o complicaciones a la hora de hacer cumplir el contrato de alquiler que ningún rendimiento por alquiler puede compensar.
Estructura accionarial. Los ciudadanos extranjeros no pueden ser titulares de un título de propiedad absoluta (Hak Milik) sobre terrenos en Indonesia. Los derechos sobre los inmuebles de los inversores extranjeros suelen consistir en derechos de arrendamiento contractuales o en derechos sobre terrenos que cumplan determinados requisitos. A PT PMA — una sociedad de responsabilidad limitada indonesia de propiedad extranjera — puede ser titular de derechos sobre terrenos que cumplan los requisitos, como el HGB, siempre que se cumplan los requisitos aplicables, y está sujeta a sus propios requisitos de registro, costes de cumplimiento normativo y obligaciones fiscales. La titularidad legal, el contrato de arrendamiento, la entidad operadora y la licencia comercial deben evaluarse por separado. Véase «PT PMA para inmuebles en Bali» para ver un desglose detallado.
Zonificación y usos permitidos. Comprueba el plan de ordenación territorial aplicable —el RDTR (Plan de Ordenación Territorial Detallado) o el RTRW (Plan de Ordenación Territorial Regional) correspondiente— y cualquier autorización de uso del suelo que sea necesaria (KKPR/PKKPR), la finalidad registrada del inmueble y las autorizaciones pertinentes para la actividad de alojamiento en la ubicación exacta y según el uso previsto. Una villa que genere importantes ingresos por alquiler en un terreno clasificado exclusivamente para uso residencial, o que ejerza una actividad comercial de alojamiento sin las autorizaciones adecuadas, está expuesta a un riesgo normativo, independientemente de sus resultados financieros.
Permisos de construcción y de explotación. Comprueba el historial de IMB/PBG del edificio, su uso autorizado y la normativa aplicable SLF Requisitos relativos al «certificado de aptitud para el uso». En el caso de los edificios existentes que no cuenten con la documentación completa de la licencia, los procedimientos de cumplimiento disponibles deben verificarse con la autoridad local competente, de conformidad con la normativa vigente. Las licencias de explotación para alojar a huéspedes de pago se tramitan a través de la OSS (sistema de presentación única en línea); la clasificación empresarial correcta debe verificarse con respecto a KBLI 2025 (código 55203 para el alojamiento en villas, que sustituye al anterior código 55193 del KBLI 2020), y serán el operador concreto y el modelo de servicio los que determinen la vía de concesión de la licencia adecuada. En «Licencia de alquiler de villas en Bali«.
Fiscalidad. El régimen fiscal aplicable difiere entre una empresa de servicios de alojamiento y un arrendamiento convencional de terrenos o edificios. En Indonesia, PBJT (impuesto sobre determinados bienes y servicios) puede aplicarse a los alojamientos de tipo hotelero que cumplan los requisitos establecidos en la normativa regional pertinente. PP 34/2017 establece un impuesto sobre la renta definitivo 10% sobre los ingresos brutos por alquiler de terrenos y edificios, pero excluye expresamente de dicha categoría los ingresos por servicios de alojamiento, lo que significa que el tratamiento fiscal de una villa explotada como negocio de alojamiento comercial debe determinarse por separado y puede seguir un mecanismo diferente. En una estructura de PT PMA, se aplican además las obligaciones en materia de impuesto de sociedades. Las obligaciones de declaración del inversor en su país de origen sobre los ingresos de origen extranjero constituyen otra consideración. Véase «Impuestos sobre la propiedad en Bali» para obtener una visión general estructurada. Los tipos y mecanismos aplicables dependen del municipio, la estructura del operador, las condiciones contractuales y la normativa vigente; antes de la compra, se recomienda consultar a un contable que conozca tanto la legislación fiscal indonesia como la jurisdicción de origen del inversor.
Transferibilidad de la licencia. Comprueba qué permisos están vinculados al edificio, al operador comercial o a la persona jurídica; si cualquier cambio de titularidad o de operador requiere una modificación, una nueva expedición o una nueva solicitud; y si las actividades pueden continuar legalmente durante el periodo de transición. Dar por sentado que las licencias existentes se transfieren automáticamente con la venta de un inmueble es un riesgo que debe verificarse, no darse por sentado.
En esta sección solo se aborda el marco normativo relevante para el análisis del rendimiento. No se trata de conclusiones jurídicas ni fiscales específicas para la situación de ningún inversor en particular.
Cómo verificar la rentabilidad prevista de una villa

El retorno de la inversión (ROI) previsto en una presentación comercial es un modelo, no un resultado. En el caso de una villa sobre plano, no existe ningún historial de explotación, sino únicamente las hipótesis del promotor sobre los ingresos que podría generar la propiedad una vez terminada. En el caso de una villa ya construida, deberían estar disponibles datos reales de rendimiento que puedan verificarse de forma independiente. La siguiente lista de comprobación es aplicable a ambas situaciones.
Lista de comprobación de diligencia debida para verificar las previsiones de rentabilidad del alquiler de una villa:
- Solicitar los registros de reservas — En el caso de una villa de alquiler ya existente, solicita los datos de reservas de los últimos 24 meses, en los que figuren las fechas de llegada, la tarifa por noche realmente cobrada, las noches reservadas y las noches bloqueadas; los desgloses mensuales reflejan claramente la estacionalidad.
- Solicitar extractos de pagos — extractos de pagos del banco o de la plataforma que confirmen el efectivo realmente recibido por el propietario, una vez deducidas las comisiones de la plataforma; compáralos con los registros brutos de las reservas para verificar qué deducciones se aplicaron y a qué tipos
- Compara con anuncios equivalentes en el mercado — Mediante AirDNA o una búsqueda directa en la plataforma, evalúa si la tarifa media diaria (ADR) que indica la villa se ajusta a la de propiedades comparables de la misma zona durante los mismos periodos.
- Revisa el contrato de gestión en su totalidad — Confirmar el porcentaje de la comisión, la base sobre la que se calcula, qué servicios están incluidos, los derechos de rescisión y qué ocurre con las reservas futuras si finaliza la relación de gestión.
- Comprobar la estructura de comisiones de OTA — obtener una confirmación por escrito de qué plataformas se utilizan, el tipo de comisión real aplicable a este anuncio concreto y si la comisión de la plataforma y la comisión de gestión se calculan sobre la misma base o sobre bases diferentes
- Solicitar facturas de servicios públicos — Consigue las facturas de electricidad y agua de los últimos 12 meses; estos gastos pueden ser significativos en el caso de las villas con piscina y un sistema de aire acondicionado extenso, y las facturas reales constituyen una base más fiable para las previsiones que las estimaciones genéricas.
- Pregunta específicamente por el mantenimiento atrasado — un vendedor puede aplazar las reparaciones o la sustitución de equipos antes de la venta; estos costes se transfieren al comprador y deben identificarse antes de formalizar la compraventa
- Comprueba todos los permisos y licencias — Confirmar que la documentación del edificio, las licencias de explotación, las autorizaciones de uso del suelo y las clasificaciones del OSS estén vigentes, que las posea la entidad correspondiente y que se haya establecido la normativa sobre la transferibilidad en caso de cambio de titularidad o de operador.
- Analizar a fondo la situación del arrendamiento — Confirmar la duración restante del contrato, si se ha establecido un derecho de renovación y a qué coste, y si el contrato de arrendamiento puede cederse legalmente a un nuevo inversor.
- Reconstruir el escenario conservador de forma independiente — Utilizando únicamente los datos que hayas verificado, aplica el caso conservador de la tabla 3; un escenario conservador es una prueba de resistencia, no una rentabilidad mínima garantizada; repítelo considerando una menor ocupación, reparaciones imprevistas, cambios fiscales y normativos, y retrasos en las operaciones.
Para inmuebles sobre plano, no existe historial de reservas y la previsión depende íntegramente del modelo. Las hipótesis del promotor sobre el precio medio diario (ADR), la ocupación, los costes de gestión y el plazo de entrega no se han verificado en el momento de la venta.
¿Qué significa realmente una rentabilidad de alquiler anunciada de 15%?
En el caso de una villa que requiera un capital invertido total de $250 000, una rentabilidad anual de 15% equivale a $37 500. Sin embargo, esa cifra tiene significados muy diferentes dependiendo de si se calcula antes o después de los gastos.
| Afirmación publicitaria | Importe anual | Qué significa |
|---|---|---|
| Rendimiento bruto 15% | $37 500 de ingresos | Antes de gastos de explotación, impuestos y financiación |
| Rendimiento en efectivo antes de impuestos del 15% | $37 500 de superávit de caja | Tras los costes operativos estimados y la reserva para inversiones, antes de impuestos y financiación |
| Rendimiento en efectivo después de impuestos del 15% | $37,500 | Excedente de tesorería tras deducir los impuestos sobre la renta aplicables, los pagos de financiación y otras obligaciones de tesorería previstas en el modelo, dividido entre el capital invertido total |
Según las hipótesis de costes ilustrativas utilizadas anteriormente en esta guía, para generar un superávit de caja antes de impuestos de $37 500 se necesitarían aproximadamente $66 429 en ingresos brutos por reservas anuales.
Con un ADR de $180, eso significaría aproximadamente 369 noches reservadas, más de las que permite un año natural. Con un ADR más alto, el requisito de ocupación sería menor, pero aún así habría que compararlo con propiedades de alquiler similares.
Ofertas con rendimiento garantizado merecen un análisis especialmente minucioso. Cuando un promotor o una empresa gestora garantice una rentabilidad, pregunte: quién ofrece la garantía y cuál es su situación financiera; qué condiciones pueden reducir o anular el pago; durante cuánto tiempo es válida la garantía; y si el importe garantizado se financia con los ingresos reales por alquiler, con una reserva incluida en el precio de compra o con el propio capital de explotación del promotor. Una garantía procedente de una entidad con escasa capitalización, o financiada implícitamente mediante la inflación del precio de adquisición, no es indicativa de la calidad de la inversión. Véase «Lista de comprobación para la diligencia debida en la compra de inmuebles en Bali» para disponer de un marco de documentación completo.
¿Necesitas ayuda para comprobar las previsiones de alquiler de una villa?
Indícanos tu ubicación preferida y tu presupuesto. Podemos ayudarte a encontrar inmuebles adecuados y aclararte qué aspectos relacionados con el alquiler y qué documentos debes comprobar antes de la compra.
Consigue una selección personalizada de villas
¿Es una villa de alquiler en Bali una buena inversión?
La respuesta depende de lo que el inversor pretenda conseguir y de cómo aborde el mercado.
Para los compradores que parten de hipótesis realistas, invierten en una propiedad bien situada con una gestión profesional adecuada y se comprometen a un coste de capital total que deje margen para los gastos de explotación y un periodo de ocupación inferior a lo previsto, el mercado de alquiler de Bali ofrece un auténtico potencial de ingresos. La infraestructura turística está consolidada, las cifras de llegadas internacionales siguen siendo considerables y el perfil de la demanda es lo suficientemente diverso como para dar cabida a diferentes categorías de villas y rangos de precios en los principales corredores de la isla.
Para los compradores que esperan obtener ingresos pasivos de una propiedad que se gestiona por sí sola, que aceptan las previsiones de rentabilidad de los promotores sin una verificación independiente o que basan sus expectativas de rentabilidad en el escenario optimista en lugar de someterlas a pruebas de resistencia en el escenario conservador, ese mismo mercado entraña un riesgo significativo de pérdidas.
El capital total invertido es más importante que la rentabilidad prevista que aparece en los titulares. La rentabilidad declarada debe contrastarse con los ingresos contabilizados, los costes y los parámetros económicos del arrendamiento, todos ellos verificables de forma independiente. La cifra de rentabilidad en efectivo antes de impuestos, por sí sola, no determina la idoneidad de la inversión: la duración del arrendamiento, la exigibilidad legal de la estructura de propiedad, las necesidades de inversión en capital, la situación fiscal, la liquidez y los flujos de caja a lo largo de la vida útil ajustados al riesgo forman parte de la decisión. No se pueden comparar inmuebles con diferentes condiciones de arrendamiento, situaciones normativas y estructuras de costes basándose únicamente en la rentabilidad bruta.
¿Buscas una villa en Bali con un potencial de alquiler realista? ULU-Homes puede ayudarte a seleccionar una lista de propiedades en función de tu presupuesto, la ubicación que prefieras y tus objetivos de inversión. Encuentra tu inmueble en Bali.
Reflexiones finales
Hay tres aspectos que distinguen una decisión de inversión inmobiliaria sólida de otra basada en el modelo más optimista de un promotor. En primer lugar, calcula la rentabilidad neta —no bruta—, es decir, no a partir de los ingresos brutos anunciados, sino a partir de una estructura de costes detallada que hayas verificado o estimado de forma conservadora, tomando como denominador el capital total invertido. En segundo lugar, confirma las cifras que sustentan cualquier proyección con documentación de la propiedad en cuestión —registros reales de reservas, facturas de servicios públicos, extractos de pagos, contratos de gestión y documentación de permisos— en lugar de aceptar una presentación tal cual. En tercer lugar, evalúa la inversión en su conjunto: los ingresos anuales por alquiler en relación con el capital total invertido, el plazo restante del contrato de arrendamiento y su situación de renovación, el cumplimiento legal de la estructura de propiedad y explotación del inmueble, y el resultado en un escenario conservador sometido a pruebas de estrés por debajo del caso base.
El mercado de Bali ofrece ingresos reales por alquiler a los inversores que lo abordan con un análisis claro. La diferencia entre la rentabilidad bruta anunciada y la rentabilidad en efectivo antes de impuestos realmente obtenida no es una anomalía, sino el resultado previsible de unos costes que siempre están presentes, pero que rara vez se incluyen en la cifra principal. El método más fiable para comparar dos inmuebles cualesquiera consiste en aplicar el mismo modelo financiero a ambos, utilizar el mismo capital total invertido como denominador, incluir las mismas categorías de costes y evaluar ambos en un escenario conservador que refleje una demanda realista, no un rendimiento máximo.
 Inmobiliaria en Georgia
 Inmobiliaria en Chipre
 Inmobiliaria en los EAU
 Inmobiliaria en Montenegro
 Inmobiliaria en Tailandia
 El mercado inmobiliario en España
 El mercado inmobiliario en Arabia Saudí
 Inmobiliaria en Turquía
 Inmobiliaria en Zanzíbar
 +62 895 001 924 667
 hello@ulu-homes.id
 Tibubeneng, Canggu, Kuta Utara, Badung Regency, Bali 80361, Indonesia


 Obtener catálogo de objetos TOP-7